Online Casino mit Lastschrift: was 2026 wirklich noch geht
 Verfügbar in DE
Inhaltsverzeichnis
Lastschrift im Online Casino 2026 — die kurze, unbequeme Wahrheit
Fangen wir mit der Antwort an, statt sie hinter zehn Absätzen zu verstecken. Wer 2026 ein deutsches Online Casino sucht, in dem er klassisch per SEPA-Lastschrift einzahlt — also das Casino zieht den Betrag vom Girokonto ein —, wird fast überall enttäuscht. Im deutschen Legalmarkt, sprich bei den Anbietern mit einer Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder, ist die echte Lastschrift praktisch ausgestorben. Nicht verboten. Ausgestorben, weil sie für die Betreiber zum Verlustgeschäft wurde.
Eine Erhebung unter 268 geprüften Casinos brachte die Größenordnung auf den Punkt: Die Lastschrift tauchte gerade noch in 7 Häusern auf. Zum Vergleich standen Kreditkarten in 262, die Banküberweisung in 238 und der Zahlungsdienst Trustly in 212 dieser Casinos zur Verfügung. Sieben zu 268. Das ist keine Zahlungsmethode mehr, das ist ein Restposten.
Der Grund liegt nicht in Bürokratenlaune, sondern in der Mechanik der Lastschrift selbst. Sie ist ein sogenanntes Pull-Verfahren: Der Händler holt sich das Geld, der Kunde kann es innerhalb von acht Wochen ohne Angabe von Gründen zurückholen — bei fehlendem Mandat sogar bis zu 13 Monate. Für ein Casino, das Echtgeld auszahlt, sobald der Spieler gewinnt, ist ein achtwöchiges Rückbuchungsfenster ein offenes Scheunentor. Man zahlt einen Gewinn aus, der Spieler bucht die Einzahlung zurück, und das Haus sitzt auf dem Verlust. Genau dieses Risiko, kombiniert mit der strengen Identitätsprüfung, die jeder GGL-Anbieter ohnehin fahren muss, hat die Lastschrift aus dem seriösen Markt gedrängt.
Was bleibt dem Spieler also? Eine bessere Frage. Denn die Funktion, die man eigentlich sucht — Geld direkt vom eigenen Girokonto ins Casino bewegen, ohne Kreditkarte, ohne Wallet-Umweg —, gibt es weiterhin. Nur heißt sie jetzt Trustly, Banküberweisung oder in Resten Giropay. Diese Verfahren leisten dasselbe, sind aber schneller, sicherer und für den Betreiber kalkulierbar. Der Rest dieses Textes zeigt, welche legalen Casinos die Kontozahlung sauber anbieten, wie die Alternativen sich unterscheiden und wo das 1.000-Euro-Limit jede Einzahlung ausbremst.
Ein Wort noch zur Begriffsverwirrung, die viele Suchen speist. „Lastschrift“ wird umgangssprachlich für so ziemlich jede Zahlung benutzt, die irgendwie vom Konto abgeht — inklusive PayPal, Klarna oder der Kartenzahlung, die im Hintergrund ein Konto belastet. Technisch ist das falsch. Die echte SEPA-Lastschrift ist ein klar definiertes Verfahren mit Mandat und Rückbuchungsrecht, und genau dieses Verfahren ist im Legalmarkt verschwunden. Wer also nach „Casino mit Lastschrift“ sucht, meint fast immer etwas Breiteres: irgendeine bequeme Konto-Zahlung ohne Kreditkarte. Diese Erwartung lässt sich erfüllen. Die wörtliche nur noch selten. Der Unterschied klingt spitzfindig, entscheidet aber darüber, ob man im geschützten Rahmen bleibt oder im Graubereich landet.
Den vollständigen Überblick gibt unser Ratgeber zu Casinos mit kleiner Einzahlung.
Kann man 2026 in legalen Online Casinos noch per Lastschrift einzahlen?
Praktisch nein. Die klassische SEPA-Lastschrift bieten GGL-lizenzierte Casinos so gut wie nicht mehr an — in einer Erhebung nur 7 von 268 Häusern. Wer direkt vom Konto zahlen will, nutzt stattdessen Trustly, die Banküberweisung oder Giropay, die dieselbe Funktion legal und schneller erfüllen.
Die besten Online Casinos in Deutschland
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- PlayBazeBonus: BEGRÜSSUNGSBONUS FÜR DIE ERSTE EINZAHLUNG Hol dir einen 100 %-Bonus von bis zu 1.250 € · Auszahlungsgeschwindigkeit: 1-3 business days
- SilverplayBonus: Casino-Willkommensbonus 100% bis zu 500€ + 50 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- FairCrownBonus: Willkommenspaket 10.000 € + 500 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Warum die klassische SEPA-Lastschrift aus dem Legalmarkt verschwand
Um zu verstehen, warum ausgerechnet die bequemste Methode verschwand, muss man zwischen zwei Grundtypen der Geldbewegung unterscheiden. Beim Push-Verfahren stößt der Zahlende die Überweisung selbst an: Er meldet sich in seinem Online-Banking an, gibt den Betrag frei, das Geld wandert los. Beim Pull-Verfahren dagegen erteilt der Kunde ein Mandat, und der Empfänger zieht sich den Betrag selbst. Die Lastschrift ist der Prototyp des Pull-Verfahrens — und genau das ist ihr Problem im Glücksspiel.
Die Zahlen der SEPA-Basislastschrift sind eindeutig geregelt. Acht Wochen lang kann der Kontoinhaber jede autorisierte Lastschrift ohne Begründung zurückbuchen lassen. Fehlt ein gültiges Mandat, verlängert sich die Frist auf 13 Monate. Für Miete, Strom oder das Fitnessstudio ist das Verbraucherschutz. Für ein Casino ist es ein kalkulierbarer Totalschaden. Der Ablauf, den Betrüger lieben: einzahlen, spielen, bei Gewinn auszahlen lassen, danach die ursprüngliche Einzahlung stornieren. Das Haus hat den Gewinn ausgezahlt und bekommt die Einzahlung nie zu sehen.
Dazu kommt die zweite Zange: die Identitätsprüfung. Jeder Anbieter mit deutscher Erlaubnis unterliegt strengen KYC- und AML-Pflichten. Er muss wissen, wer da spielt, und das nachweisen. Eine Lastschrift funktioniert aber gerade dann reibungslos, wenn niemand groß nachfragt — sie war historisch das Verfahren für schnelle, anonyme Bezahlung an der Ladenkasse. Diese beiden Welten passen nicht zusammen. Ein Casino, das ohnehin Ausweis, Meldeadresse und Kontonachweis einsammeln muss, gewinnt durch die Lastschrift nichts, riskiert aber das Chargeback. Also lässt es sie weg.
Man kann es auch nüchterner sagen: Die Lastschrift war nie für eine Branche gedacht, in der Geld in beide Richtungen fließt und ein Teil der Kundschaft ein Interesse daran hat, Zahlungen im Nachhinein zu kippen. Die legalen Betreiber haben schlicht ausgerechnet, dass sich das Verfahren nicht trägt. Übrig geblieben ist es vor allem bei Anbietern ohne deutsche Lizenz, die mit „Lastschrift ohne Limit“ werben — was ein eigenes, größeres Problem ist, zu dem wir später kommen.
Interessant ist, dass die Verdrängung nicht per Verbot geschah. Kein Paragraph sagt „Casinos dürfen keine Lastschrift anbieten“. Es war eine betriebswirtschaftliche Entscheidung, die alle seriösen Anbieter unabhängig voneinander getroffen haben — ein stiller Konsens des Marktes. Genau das macht die Zahl von 7 aus 268 so aussagekräftig: Sie ist kein Ergebnis von Regulierung, sondern von gesammelter Erfahrung. Wo die Lastschrift noch auftaucht, handelt es sich meist um Nischenkonstellationen oder um Häuser, deren Seriosität ohnehin zu prüfen wäre. Der Push-Richtung gehört der Markt, weil sie das Grundproblem — Geld, das nachträglich zurückwandert — an der Wurzel beseitigt.
SEPA-Basislastschrift und das Acht-Wochen-Storno
SEPA steht für Single Euro Payments Area, den einheitlichen europäischen Zahlungsraum, der ab 2009 ausgerollt wurde und nationale Lastschriftverfahren unter ein gemeinsames Regelwerk der EPC brachte. Die für Verbraucher relevante Variante ist die SEPA-Basislastschrift. Sie funktioniert über ein Mandat: Der Zahlungsempfänger lässt sich schriftlich oder elektronisch erlauben, Beträge einzuziehen, und braucht dafür die IBAN des Kunden. So weit, so praktisch.
Der Haken sitzt im Kleingedruckten, das eigentlich Verbraucherschutz ist. Das erwähnte Achtwochenfenster gilt bedingungslos — der Kunde muss keinen Grund nennen, keine Ware zurückschicken, nichts belegen. Im Alltag ist das die Rückversicherung gegen fehlerhafte Abbuchungen. In einem Umfeld, in dem der „Kunde“ gerade 800 Euro gewonnen und abgehoben hat, wird dieselbe Regel zur Waffe gegen den Anbieter. Deshalb behandeln seriöse Casinos die Basislastschrift wie eine Zahlungsmethode mit eingebautem Selbstzerstörungsknopf.
ELV und die Karte ohne PIN — das Altverfahren
Noch älter und noch riskanter ist das elektronische Lastschriftverfahren, kurz ELV. Es ist die Kartenzahlung, bei der man an der Kasse nicht die PIN eingibt, sondern unterschreibt — die berühmte „EC-Lastschrift“. Technisch wird dabei aus den Kartendaten eine Lastschrift erzeugt. Es gibt keine Deckungsgarantie der Bank, keine unmittelbare Autorisierung, nur das Versprechen, dass schon Geld auf dem Konto sein wird. Für den Handel war das jahrzehntelang bequem, weil billiger als die garantierte Kartenzahlung.
Für ein Online Casino ist ELV noch weniger brauchbar als die SEPA-Lastschrift, weil es das Rückbuchungsrisiko mit einer schwachen Identitätsbindung kombiniert. Deshalb liest man Begriffe wie „Casino ELV“ oder „Lastschrift ohne Online-Banking“ heute fast nur noch in alten Ratgebern und bei Anbietern, die es mit der deutschen Lizenz nicht so genau nehmen. Im regulierten Markt ist das Verfahren Geschichte. Wer online direkt vom Konto zahlen will, kommt am Online-Banking — und damit an einem Push-Verfahren — nicht vorbei.
Warum bieten seriöse Casinos die SEPA-Lastschrift kaum noch an?
Weil die Lastschrift ein Pull-Verfahren mit achtwöchigem Rückbuchungsrecht ist. Ein Spieler kann einzahlen, gewinnen, auszahlen lassen und die Einzahlung danach stornieren — das Casino trägt den Verlust. Zusammen mit der strengen KYC-Pflicht der GGL-Lizenz macht das die Lastschrift für legale Anbieter unwirtschaftlich.
Die kontobasierten Alternativen, die die Lastschrift ersetzen
Wenn die Lastschrift weg ist, aber der Wunsch bleibt — Geld direkt vom Girokonto ins Casino, ohne Kreditkarte —, dann übernehmen drei Verfahren diese Rolle. Alle drei sind Push-Verfahren, alle drei laufen über das eigene Online-Banking, und alle drei kennen kein achtwöchiges Storno. Genau das macht sie für die Casinos akzeptabel und für den Spieler eigentlich besser als die alte Lastschrift. Man verliert die Bequemlichkeit des „einfach abbuchen lassen“ und gewinnt Tempo und Sicherheit.
Wichtig ist der Unterschied im Kopf: Die Lastschrift war eine Bringschuld des Casinos, es holte sich das Geld. Die Nachfolger sind eine Holschuld des Spielers, er schiebt das Geld aktiv rüber. Für die Auszahlung ist das sogar ein Vorteil, weil dasselbe Konto, von dem eingezahlt wurde, in der Regel auch das Rückzahlziel ist. Kein Umweg über Karten, kein Drittkonto. Wer Trustly oder Überweisung nutzt, zahlt und kassiert über denselben Kanal.
Ein zweiter Punkt wird oft übersehen: Push-Verfahren erzwingen einen bewussten Moment. Bei der Lastschrift lief die Abbuchung im Hintergrund, man bekam sie kaum mit. Beim Online-Banking-Login dagegen sieht man den Kontostand, gibt den Betrag frei, bestätigt aktiv. Für die Ausgabenkontrolle ist das nüchtern betrachtet ein Gewinn — man weiß in dem Moment, was man tut, statt es Wochen später auf dem Auszug zu entdecken. Aus Sicht des Spielerschutzes, der den gesamten deutschen Markt prägt, ist dieser Reibungspunkt kein Bug, sondern gewollt.
Die folgende Übersicht ordnet die drei realistischen Konto-Verfahren nebeneinander ein. Danach bekommt jedes sein eigenes Profil, denn eine Tabellenzeile ersetzt keine Einschätzung.
| Methode | Einzahlung | Auszahlung | Rückbuchbar | Verfügbarkeit (von 268 geprüften Casinos) |
|---|---|---|---|---|
| Trustly (Pay-by-Bank) | unter 1 Minute | 12–24 Stunden | nein (Push) | 212 |
| Klassische Banküberweisung | Stunden bis 1–2 Werktage | 1–3 Werktage | nein (Push) | 238 |
| Giropay | sofort, sofern angeboten | selten als Auszahlweg | nein (Push) | im Auslauf, Ablösung durch Wero |
| SEPA-Lastschrift (zum Vergleich) | sofort | selten | ja, bis 8 Wochen | 7 |
Trustly (Pay-by-Bank)
Trustly ist ein schwedischer Zahlungsdienstleister und der eigentliche Erbe der Lastschrift im deutschen Legalmarkt. Das Prinzip nennt sich Pay-by-Bank: Man wählt im Casino „Trustly“, wird auf eine gesicherte Maske geleitet, sucht seine Bank aus rund 3.000 angebundenen Instituten heraus — Sparkasse, Postbank, Deutsche Bank, DKB, Commerzbank, ING sind dabei — und gibt die Zahlung mit den gewohnten Online-Banking-Zugangsdaten und einer TAN frei. Ein separates Kundenkonto bei Trustly muss man nicht anlegen. Der Datenschutz ist TÜV-geprüft, und das Casino sieht die Bankzugangsdaten zu keinem Zeitpunkt.
Für den Spieler ist der praktische Gewinn doppelt. Erstens das Tempo: Die Einzahlung ist in unter einer Minute im Konto, die Auszahlung läuft üblicherweise in 12 bis 24 Stunden zurück — und zwar, anders als bei der reinen Lastschrift, tatsächlich als vollwertiger Auszahlungsweg. Zweitens die Sauberkeit: Weil es ein Push-Verfahren ist, gibt es kein Rückbuchungsdrama, was wiederum erklärt, warum die Casinos es so bereitwillig anbieten. Trustly tauchte in 212 der 268 geprüften Häuser auf — praktisch überall dort, wo man legal spielt. Wer die alte Lastschrift-Bequemlichkeit sucht, findet sie hier am nächsten, nur schneller.
Ein häufiges Missverständnis betrifft die Sicherheit der Zugangsdaten. Viele zögern, weil sie glauben, sie gäben ihre Online-Banking-Kennung an das Casino weiter. Das ist nicht der Fall. Die Eingabe passiert ausschließlich auf der gesicherten Trustly-Maske, technisch getrennt vom Casino, das weder Kennung noch TAN je zu Gesicht bekommt. Trustly agiert als regulierter Vermittler, der die Zahlung bestätigt und dem Casino nur die Erfolgsmeldung weitergibt. Kosten entstehen dem Spieler durch Trustly selbst keine — was ein Casino intern an Gebühren zahlt, ist dessen Sache. Für den Nutzer bleibt es ein kostenloser, schneller Weg, der obendrein ohne die App-Installation oder Registrierung auskommt, die Wallets verlangen.
Giropay
Giropay war das deutsche Online-Banking-Bezahlverfahren schlechthin, getragen vom Verbund der Sparkassen, Volksbanken und einiger Privatbanken, mit zeitweise rund 45 Millionen registrierten Nutzern. Man zahlte direkt aus dem eigenen Online-Banking heraus, ähnlich der früheren Sofortüberweisung, das Geld wurde sofort bestätigt. Auf dem Papier ist das exakt die Konto-Direktzahlung, die Lastschrift-Sucher wollen.
Nur: Wer 2026 auf Giropay setzt, setzt auf ein auslaufendes Modell. Die Migration des früheren Paydirekt-/Giropay-Verbunds ist zum Stichtag 1. Juli 2024 ausgelaufen, das Verfahren wird eingestellt und durch Wero abgelöst — die neue Wallet der European Payments Initiative, an die bereits 31 und mehr Banken angebunden sind. Die meisten Konkurrenzratgeber führen Giropay noch immer, als sei es der Standard von gestern. Ist es nicht. Wer heute nach „Casino mit Giropay“ sucht, sollte einkalkulieren, dass die Option bei seiner Bank schon verschwunden sein kann, und direkt auf Trustly, Wero oder die klassische Überweisung ausweichen. Als eigenständiger Auszahlungsweg spielte Giropay ohnehin kaum eine Rolle.
Warum das hier trotzdem breiter steht als eine Fußnote: Giropay ist das Musterbeispiel für eine Methode, die auf Ratgeberseiten weiterlebt, obwohl die Realität sie überholt hat. Wer sich auf veraltete Übersichten verlässt, richtet seine Zahlungsplanung an einer Option aus, die im Zweifel gar nicht mehr wählbar ist. Der praktische Rat ist deshalb schlicht: Giropay nicht als Plan A einkalkulieren. Taucht es im Kassenbereich noch auf, funktioniert es womöglich für den Moment; verlässt man sich darauf, steht man beim nächsten Bankwechsel vor einer Lücke. Wero wird die Rolle übernehmen, ist aber im Casino-Kontext noch nicht flächendeckend angekommen. Bis dahin bleibt Trustly der stabilere Konto-Weg.
Klassische Banküberweisung
Die manuelle SEPA-Überweisung ist das unglamouröseste Verfahren der Liste und zugleich das robusteste. Man loggt sich ins eigene Online-Banking ein, überweist den Betrag an die IBAN des Casinos, gibt einen Verwendungszweck an und schickt die Zahlung ab. Kein Drittanbieter, keine App, keine Zwischenschicht. In 238 der 268 geprüften Casinos steht sie zur Verfügung — mehr als jede andere Kontomethode außer der Kreditkarte.
Der Preis für diese Schlichtheit ist Zeit. Eine normale Überweisung braucht von wenigen Stunden bis zu ein, zwei Werktagen, bis sie im Spielerkonto ankommt; Echtzeitüberweisung beschleunigt das, ist aber nicht überall Standard. Dafür bekommt man maximale Nachvollziehbarkeit: Jede Bewegung steht sauber im Kontoauszug, es gibt keinen Dienstleister, der zwischen Bank und Casino Daten verarbeitet. Für alle, die Drittanbieter grundsätzlich meiden und ein, zwei Tage Wartezeit verschmerzen, ist die Überweisung die ehrlichste „direkt vom Konto“-Lösung. Sie ist langsam, aber sie lügt nie.
In einer Hinsicht ist die Überweisung sogar der beste Lastschrift-Ersatz überhaupt: Sie kommt der ursprünglichen Idee — Geld vom eigenen Girokonto, ohne Zwischenschicht — am nächsten, nur mit umgekehrter Blickrichtung. Statt dass das Casino zieht, schiebt der Spieler. Wer die Lastschrift wegen ihrer Kontonähe schätzte und nicht wegen der Bequemlichkeit des Sich-abbuchen-Lassens, findet in der Überweisung faktisch dasselbe. Und bei der Auszahlung ist sie ohnehin gesetzt: Praktisch jedes lizenzierte Haus zahlt per Überweisung auf das Herkunftskonto zurück, unabhängig davon, wie eingezahlt wurde. Die Überweisung ist damit weniger eine Wahl als der stille Standard, auf den alles zurückfällt.
Ein kurzes Wort zur häufigen Verwechslung: PayPal und Klarna werden oft mit „Lastschrift“ in einen Topf geworfen, weil beide im Hintergrund eine Kontoabbuchung nutzen können. Im Casino-Kontext ist das aber etwas anderes. PayPal war in nur 39 der 268 Häuser verfügbar und ist an strenge Bedingungen geknüpft, Klarna in 142 — beide funktionieren als eigene Zahlungsschicht mit eigenen Regeln, nicht als die SEPA-Lastschrift, die man vom Stromanbieter kennt. Wer gezielt diese Wege sucht, findet dazu eigene Übersichten; als reiner Lastschrift-Ersatz taugen sie nur bedingt.
Was ist die beste Alternative zur Lastschrift im deutschen Casino?
Für die meisten Spieler ist Trustly die beste Wahl. Das Pay-by-Bank-Verfahren zieht das Geld in unter einer Minute vom Girokonto ein, zahlt in 12 bis 24 Stunden zurück und braucht kein eigenes Konto. Wer Drittanbieter meidet, nimmt die klassische Banküberweisung — sicher, aber ein bis zwei Tage langsamer.
Legale Casinos für Einzahlung direkt vom Konto — die Anbieter im Detail
Die Frage „bei welchem Casino zahle ich vom Konto ein“ hat im deutschen Legalmarkt eine überschaubare, aber konkrete Antwort. Maßgeblich ist die Whitelist der GGL: Wer dort geführt wird, hat eine deutsche Erlaubnis für virtuelle Automatenspiele und darf legal Echtgeld annehmen. Die folgenden sieben Anbieter stehen in dieser Whitelist und führen eine solide kontobasierte Zahlpalette — in aller Regel Trustly und Banküberweisung, teils Kreditkarte und in Einzelfällen PayPal. Reine SEPA-Lastschrift bietet keiner davon ernsthaft an; das ist keine Lücke im Angebot, sondern die im ersten Kapitel beschriebene Marktrealität.
Ein Hinweis zur Einordnung, der die Spreu vom Weizen trennt: Hinter jeder dieser Marken steht ein identifizierbarer Betreiber — Entain, die Gauselmann-Gruppe, Betsson, die LeoVegas Group, Rootz. Wer den Konzern kennt, kann die Seriosität grob abschätzen, lange bevor er den ersten Euro einzahlt. Ein börsennotierter Mutterkonzern mit eigener Compliance-Abteilung ist eine andere Hausnummer als eine anonyme Marke ohne greifbaren Eigentümer. Genau dieses Raster legen wir bei den folgenden Profilen an.
Was die Auswahl eint: Alle unterliegen demselben regulatorischen Rahmen, dieselbe Erlaubnis, dieselben Limits, dieselben Einsatzgrenzen. Die Unterschiede liegen daher nicht im „mehr oder weniger erlaubt“, sondern in den Nuancen, die im geschützten Rahmen noch Spielraum lassen: Wie schnell zahlt das Haus aus? Wie niedrig ist die Einstiegshürde? Wie tief ist das Automaten-Angebot, wie durchdacht die mobile Version, wie transparent die Kommunikation beim heiklen Limit-Thema? An diesen Stellschrauben entscheidet sich, welcher Anbieter zu welchem Spielertyp passt — nicht an einem vermeintlichen Lastschrift-Vorteil, den ohnehin keiner hat. Die Marke Löwen Play sei hier nur am Rande erwähnt: Sie ist inhaltlich eng mit Merkur Slots verwandt, beides Merkur-nahe Spielotheken, und würde als eigenes Profil vor allem Wiederholung bringen.
Die Vergleichstabelle fasst die harten Eckdaten zusammen. Die eigentliche Einschätzung steht darunter, Anbieter für Anbieter.
| Anbieter | Lizenz | Auszahlungsdauer | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| bwin | GGL-Whitelist | 1–5 Tage | ab 5 € | niedrigste Einstiegshürde, Sportwetten unter einem Dach |
| Merkur Slots | GGL-Whitelist | 1–3 Tage | ab 10 € | eigene Merkur-Automaten, RTP bis rund 97 % |
| DrückGlück | GGL-Whitelist | 1–2 Tage | ab 10 € | schnellste Auszahlung im Feld |
| LeoVegas | GGL-Whitelist | 1–5 Tage | ab 10 € | preisgekrönte mobile Plattform |
| Wildz | GGL-Whitelist | 2–5 Tage | ab 10 € | starke Trustly-Integration, Stufensystem |
| JackpotPiraten | GGL-Whitelist | mittlere Dauer | ab 10 € | deutsche Marke, solides Automaten-Portfolio |
| Jokerstar | GGL-Whitelist | 1–3 Tage | ab 10 € | 900+ Automatenspiele, transparente Limit-Info |
bwin
bwin läuft unter bwin.de und gehört zur Entain-Gruppe, einem an der Londoner Börse notierten Konzern, der auch Marken wie Ladbrokes und Coral führt. Die Marke selbst gibt es seit den späten 1990ern, ursprünglich als Sportwetten-Größe, und sie besitzt eine deutsche GGL-Erlaubnis für virtuelle Automatenspiele. In der Whitelist ist sie geführt. Wer einen Anbieter mit langer Betriebsgeschichte und börsennotiertem Eigentümer sucht, findet hier den wohl bekanntesten Namen des Feldes.
Für die Kontozahlung ist bwin auch deshalb interessant, weil die Einstiegshürde am niedrigsten liegt: Einzahlungen sind ab 5 Euro möglich, während der Rest des Feldes meist bei 10 Euro anfängt. Die Zahlpalette ist breit — Banküberweisung, Trustly, Kreditkarte, in Teilen PayPal —, das Automaten-Angebot umfasst rund 730 Titel, und Sportwetten liegen unter demselben Dach, was für Wechselnutzer praktisch ist. Auszahlungen dauern je nach Weg ein bis fünf Tage. Wer gern klein anfängt und einen Allrounder mit Marke will, ist bei bwin richtig; wer maximale Auszahlungsgeschwindigkeit erwartet, findet sie weiter unten. Die niedrige Mindesteinzahlung ist übrigens mehr als ein Marketing-Detail: Gerade wer die Kontozahlung erst ausprobieren will, ohne gleich 10 Euro zu binden, kann bei bwin mit einem Fünfer testen, wie sich Trustly oder Überweisung im eigenen Online-Banking anfühlen. Für den vorsichtigen Einstieg ist das die niedrigste Schwelle im Feld.
Merkur Slots
Merkur Slots, erreichbar unter merkur-slots.de, ist die Online-Spielothek der Gauselmann-Gruppe aus Espelkamp — jenes Unternehmens, dessen Merkur-Sonne seit Jahrzehnten in deutschen Spielhallen leuchtet. Das ist der entscheidende Unterschied zu den meisten Konkurrenten: Merkur ist kein reiner Aggregator, der fremde Spiele bündelt, sondern selbst Hersteller. Die hauseigenen Automaten rund um Klassiker wie das Eye-of-Horus-Ökosystem laufen mit RTP-Werten bis etwa 97 Prozent. Die GGL-Erlaubnis liegt vor, die Whitelist-Führung ebenfalls.
Bei den Zahlungen setzt Merkur Slots auf die üblichen Konto-Wege — Banküberweisung, Trustly, Kreditkarte —, die Mindesteinzahlung liegt bei 10 Euro, Auszahlungen laufen in ein bis drei Tagen. Als Online-Spielothek ging die Marke 2022/2023 an den Start, der Willkommensbonus bewegt sich im Rahmen von 50 bis 100 Euro plus Freispielen. Für wen lohnt sich das? Für alle, die Wert auf „deutsche“ Spielautomaten mit vertrauter Mechanik legen, statt auf ein internationales Sammelsurium. Man merkt dem Angebot die Spielhallen-DNA an — im Guten wie im Etwas-altbacken. Der Vorteil des Eigenentwicklers ist real: Wer aus der Spielhalle die Merkur-Klassiker kennt, findet sie hier in vertrauter Form wieder, statt sich durch Fremdtitel zu klicken. Wer diese Bindung nicht hat, dem fehlt bei Merkur Slots womöglich die schiere Vielfalt der großen Aggregatoren.
DrückGlück
DrückGlück unter drueckglueck.de wird innerhalb der Betsson-Gruppe betrieben, eines schwedischen Glücksspielkonzerns mit langer europäischer Historie. Die Marke ist seit Jahren am deutschen Markt präsent und trägt die GGL-Erlaubnis samt Whitelist-Eintrag. In unabhängigen Vergleichen fährt sie regelmäßig hohe Testnoten ein, teils um 4,8 von 5 Punkten — was in einem Feld, in dem alle dieselbe Lizenz und ähnliche Spiele haben, vor allem am Service und am Auszahlungstempo hängt.
Und genau da liegt die Stärke: Auszahlungen laufen bei DrückGlück häufig schon in ein bis zwei Tagen zurück, das ist das schnellste im hier betrachteten Feld. Kombiniert mit einer Zahlpalette aus Banküberweisung, Trustly, Kreditkarte und teils PayPal, einer Mindesteinzahlung von 10 Euro und RTP-Werten um 97 bis 98 Prozent in Tests ergibt das ein rundes Paket. Der Willkommensbonus reicht bis rund 100 Euro. Wer sein Geld nach einem Gewinn nicht tagelang im Casino-Konto sehen will, sondern zügig auf dem eigenen, sollte DrückGlück oben auf die Liste setzen.
LeoVegas
LeoVegas, unter leovegas.de, gehört zur LeoVegas Group, die seit 2022 Teil des US-Konzerns MGM Resorts ist. Die Marke hat sich früh den Ruf als „King of Mobile“ erarbeitet — der Fokus liegt auf einer preisgekrönten mobilen Plattform, die Bedienung auf dem Smartphone ist konsequent durchdacht statt nachträglich draufgeschraubt. Deutsche GGL-Erlaubnis und Whitelist-Eintrag sind vorhanden.
Für die Kontozahlung bietet LeoVegas Trustly, Banküberweisung und Kreditkarte, die Mindesteinzahlung liegt bei 10 Euro, Auszahlungen dauern ein bis fünf Tage. RTP-Werte bewegen sich in Tests um 97 Prozent. Die eigentliche Frage bei LeoVegas ist nicht, ob die Kontozahlung funktioniert — das tut sie —, sondern für wen sich der Mobile-Schwerpunkt lohnt. Wer überwiegend am Smartphone spielt und eine App will, die diesen Namen verdient, findet hier eine der besten Umsetzungen im deutschen Markt. Am Desktop schrumpft der Vorteil, weil dort alle ungefähr gleich gut aussehen. Gerade für die Kontozahlung ist die mobile Stärke praktisch relevant: Die Trustly-Freigabe läuft ohnehin über die Banking-App auf demselben Gerät, und LeoVegas hat diesen Ablauf sauber verzahnt, statt den Nutzer zwischen Browserfenstern hin- und herzuschicken.
Wildz
Wildz, erreichbar unter wildz.de, wird von der Rootz Limited mit Sitz auf Malta betrieben und ging 2019 an den Start. Die Marke trägt eine deutsche GGL-Erlaubnis und steht in der Whitelist. Wildz hat sich einen Namen mit zwei Dingen gemacht: einer besonders schlanken Kontoeinzahlung über Trustly und einer ausgeprägten Gamification-Schicht, dem Stufensystem „Wildz Rewards“, das Spieler für Aktivität mit Fortschritt und Vergünstigungen belohnt.
Wer Wildz nutzt, merkt die Trustly-Integration sofort: Die Pay-by-Bank-Einzahlung ist tief eingebaut, in unter einer Minute erledigt, und passt damit ideal zu jenen, die von der alten Lastschrift-Bequemlichkeit kommen. Die Mindesteinzahlung liegt bei 10 Euro, Auszahlungen dauern eher zwei bis fünf Tage — hier ist Wildz nicht der Schnellste. Die Bonusstruktur arbeitet mit einem prozentualen Einzahlungsbonus plus Freispielen. Für spielverliebte Nutzer, die das „Belohnungssystem“ mögen, ist das reizvoll; man sollte nur nicht vergessen, dass jedes Stufensystem am Ende dazu dient, das Spielen attraktiver zu machen. Ein Casino ist keine Wohltätigkeitsveranstaltung, auch wenn es Levels verteilt.
JackpotPiraten
JackpotPiraten unter jackpotpiraten.de tritt als eigenständige deutsche GGL-Spielothek auf, thematisch rund ums Piraten-Motiv, mit Erlaubnis und Whitelist-Eintrag. Der Betreiber ist im Umfeld der spielhallennahen deutschen Anbieter angesiedelt. Hier ist Ehrlichkeit angebracht: Die öffentlich verfügbare Detailtiefe zum konkreten Betreibergeflecht ist begrenzter als bei den börsennotierten Größen des Feldes. Wer maximale Konzern-Transparenz zur Bedingung macht, sollte das im Hinterkopf behalten.
Am eigentlichen Angebot ändert das wenig. JackpotPiraten führt die üblichen Konto-Zahlwege — Banküberweisung, Trustly, Kreditkarte —, die Mindesteinzahlung liegt bei 10 Euro, die Auszahlungsdauer im mittleren Bereich, RTP-Werte bewegen sich um 96 bis 97 Prozent, der Willkommensbonus reicht bis rund 100 Euro. Das Automaten-Portfolio ist solide bestückt. Für Spieler, die ein deutsches Marken-Auftreten mit klarem Thema mögen und keine Konzern-Ahnentafel brauchen, ist das eine brauchbare Adresse. Ein verlässliches Bild liefert am Ende der eigene Test mit einer kleinen ersten Einzahlung — bei begrenzter öffentlicher Betreibertiefe ist das der ehrlichste Weg.
Jokerstar
Jokerstar, unter jokerstar.de, ist eine deutsche GGL-Spielothek aus dem Betreiberumfeld rund um Merkur und Gauselmann, gegründet 2021, mit Erlaubnis und Whitelist-Eintrag. Zwei Dinge heben die Marke ab. Erstens das Volumen: Mit über 900 Automatenspielen gehört Jokerstar zu den größeren Bibliotheken im deutschen Legalmarkt. Zweitens die Transparenz beim heikelsten Thema überhaupt — Jokerstar erklärt das anbieterübergreifende Einzahlungslimit und die LUGAS-Mechanik offen auf der eigenen Seite, statt es im Kleingedruckten zu verstecken.
Bei den Zahlungen setzt Jokerstar auf Banküberweisung und Trustly, die Mindesteinzahlung liegt bei 10 Euro, Auszahlungen laufen in ein bis drei Tagen, der Bonus reicht bis rund 100 Euro plus Freispiele. Diese Kombination — großes Automaten-Angebot, saubere Kontozahlung, ehrliche Kommunikation beim Limit — macht Jokerstar zu einer der unaufgeregt soliden Optionen. Gerade die offene Limit-Information ist mehr wert, als sie klingt, weil das 1.000-Euro-Thema fast jeden Spieler früher oder später einholt. Wovon der nächste Abschnitt handelt.
Ist die Einzahlung per Trustly oder Banküberweisung sicher und legal?
Ja. Beide sind Push-Verfahren über das eigene Online-Banking und bei GGL-lizenzierten Casinos vollkommen legal. Trustly ist TÜV-geprüft und gibt dem Casino keinen Zugriff auf die Bankdaten; die Banküberweisung läuft ohne jeden Drittanbieter direkt von Konto zu Konto. Sicherer als die alte Lastschrift sind beide allemal.
Das 1.000-Euro-Limit und LUGAS — was jede Einzahlung bremst
Egal wie schnell Trustly ist und wie niedrig die Mindesteinzahlung bei bwin — es gibt eine Obergrenze, die keiner der legalen Anbieter umgehen kann und die viele Einzahler kalt erwischt. Der Glücksspielstaatsvertrag 2021 schreibt ein monatliches Einzahlungslimit von 1.000 Euro vor. Und zwar nicht pro Casino, sondern anbieterübergreifend. Wer bei bwin 600 Euro und bei DrückGlück 400 Euro eingezahlt hat, ist für den Monat am Anschlag — auch wenn er bei Jokerstar noch keinen Cent bewegt hat.
Durchgesetzt wird das über LUGAS, die zentrale Limitdatei der deutschen Aufsicht. Jede Einzahlung bei jedem lizenzierten Anbieter wird dort gemeldet und gegen das persönliche Monatslimit gerechnet. Das erklärt eine Erfahrung, die viele Spieler ratlos macht: Man will bei einem zweiten Casino einzahlen, das Konto ist gedeckt, die Zahlung wird trotzdem abgelehnt. Kein Fehler der Bank, kein Problem mit Trustly — es ist die Limitdatei, die anbieterübergreifend hart abschneidet. Die Zahlungsmethode ist dabei egal. Ob Lastschrift-Nachfolger oder Kreditkarte, das Limit greift an derselben Stelle.
Genau hier liegt eine Verknüpfung, die kaum ein Ratgeber sauber zieht: Die Zahlmethode und das Limit sind zwei getrennte Ebenen, die im Alltag aber ständig verwechselt werden. Wer glaubt, eine schnellere oder „bessere“ Zahlmethode helfe gegen die Ablehnung, irrt. Das Tempo von Trustly beschleunigt nur die Buchung innerhalb des Limits — es hebt es nicht auf. Umgekehrt scheitert selbst die geduldigste Banküberweisung am selben Anschlag. Die Limitdatei sitzt eine Ebene höher als jede Zahlungsart, sie ist der Türsteher, den keine Methode umgeht. Wer das versteht, hört auf, in der Zahlmethode nach einem Ausweg zu suchen, den es dort nicht gibt.
Für die Praxis heißt das auch: Wer über den Monat mehrere Casinos nutzt, sollte seine Einzahlungen im Kopf zusammenrechnen, nicht pro Anbieter denken. Die 1.000 Euro sind ein gemeinsamer Topf. Ein Teilbetrag hier, ein Teilbetrag dort, und plötzlich ist der Topf leer, obwohl man bei keinem einzelnen Haus das Gefühl hatte, viel bewegt zu haben. Das ist kein Fehler im System, sondern dessen erklärter Zweck.
Anheben lässt sich die Grenze, aber nicht per Mausklick. Auf Antrag ist eine Erhöhung bis 10.000 Euro monatlich möglich. Für die noch höhere Stufe bis 30.000 Euro — laut Regulierung nur für weniger als ein Prozent der aktiven Spieler gedacht — verlangt die Aufsicht einen Nachweis der wirtschaftlichen Leistungsfähigkeit. Eine bloße Selbstauskunft reicht ausdrücklich nicht; gefragt sind Belege wie Einkommensnachweis, Steuerbescheid oder Kontoauszüge. Ob dafür auch eine Bonitätsauskunft herangezogen werden darf, ist juristisch umstritten. Für den durchschnittlichen Einzahler heißt das schlicht: Die 1.000 Euro sind die Realität, mit der man plant.
Neben dem Einzahlungslimit greifen weitere Schutzmechanismen ineinander, die den Rhythmus des Spiels verändern. Ab bestimmten Beträgen greift eine doppelte Identitätsprüfung. Zwischen zwei Automatenspielen liegt eine verpflichtende Pause von fünf Sekunden, es gibt einen Panikknopf zur sofortigen Sperre, und Autoplay ist untersagt — jede Drehung muss aktiv ausgelöst werden. Der Einsatz pro Drehung ist bei Automatenspielen auf 1 Euro gedeckelt. Das alles ist kein Schikane-Katalog, sondern der Preis der Legalität. Wer diese Grenzen als lästig empfindet, landet schnell bei Anbietern, die sie ignorieren — und damit im Graubereich, der ein eigenes Kapitel verdient.
Wie wirkt sich das 1.000-Euro-Limit auf meine Einzahlung aus?
Das Limit gilt anbieterübergreifend: 1.000 Euro pro Monat über alle deutschen Casinos zusammen, nicht je Anbieter. Kontrolliert wird das über die zentrale Limitdatei LUGAS. Ist die Grenze erreicht, lehnt jedes lizenzierte Casino weitere Einzahlungen ab — unabhängig von der Zahlungsmethode. Eine Anhebung bis 10.000 Euro ist auf Antrag möglich.
Zertifiziert heißt Whitelist — so erkennst du das legale Casino
Der Begriff „zertifiziertes Casino mit Lastschrift“, nach dem viele suchen, führt in die Irre, wenn man ihn wörtlich nimmt. Es gibt kein Lastschrift-Zertifikat. Was es gibt, ist die Whitelist der Gemeinsamen Glücksspielbehörde der Länder, jener Aufsicht mit Sitz in Halle an der Saale, die seit 2023 die zentrale Kontrolle über den deutschen Online-Glücksspielmarkt ausübt. Wer dort gelistet ist, ist legal. Wer nicht, ist es nicht. So einfach und so hart ist die Unterscheidung.
Die Whitelist ist öffentlich einsehbar auf den Seiten der Behörde und maßgeblich für die Frage „darf dieses Casino in Deutschland Echtgeld annehmen“. Ein seriöser Anbieter verweist selbst prominent auf seine Erlaubnis. Fehlt dieser Nachweis, oder findet man die Marke nicht in der Liste, ist Vorsicht angebracht — unabhängig davon, wie professionell die Seite aussieht. Die Prüfung dauert zwei Minuten und erspart im Zweifel viel Ärger. Denn die Rechtsfolgen beim Spiel im unlizenzierten Bereich sind alles andere als harmlos.
Der Name der Behörde selbst sagt einiges über die Konstruktion aus: Die Gemeinsame Glücksspielbehörde der Länder wurde geschaffen, um die zuvor zersplitterte Länderzuständigkeit zu bündeln. Seit 2023 zieht sie die Fäden zentral, betreibt die Whitelist und speist die LUGAS-Limitdatei. Für den Spieler bedeutet diese Zentralisierung, dass „legal in Deutschland“ keine Auslegungssache mehr ist, sondern ein einziger, nachprüfbarer Eintrag. Wer diesen Eintrag hat, spielt im geschützten Rahmen; wer ihn nicht hat, wirbt bestenfalls mit einer ausländischen Lizenz, die in Deutschland nichts wert ist. Das ist die harte Trennlinie, und sie verläuft nicht durch das Design der Seite, sondern durch einen Datenbankeintrag.
Woran erkennt man den Ernstfall im Alltag? An ein paar simplen Signalen. Ein legales Haus nennt seinen Betreiber und die Erlaubnis, es fragt bei der Registrierung nach echten Daten und verifiziert, es setzt das Monatslimit durch und deckelt den Einsatz bei 1 Euro pro Drehung. Fehlt eines dieser Merkmale — kein Limit, kein Ausweis nötig, Einsätze in beliebiger Höhe, dafür „endlich wieder echte Lastschrift“ —, dann sitzt man mit hoher Wahrscheinlichkeit bei einem Anbieter ohne deutsche Lizenz. Der Komfort, den solche Seiten versprechen, ist exakt der Komfort, den die Regulierung bewusst abgeschafft hat.
Genau hier lohnt der Blick auf die Anbieter, die mit „Lastschrift ohne Limit“ oder „Casino ohne LUGAS“ werben. Das sind fast durchweg Häuser ohne deutsche Erlaubnis. Sie können die klassische Lastschrift und das fehlende Limit nur deshalb bieten, weil sie sich der deutschen Aufsicht entziehen. Der vermeintliche Komfort ist ein Warnsignal, kein Vorteil. Verluste, die bei einem illegalen Anbieter entstehen, sind unter Umständen zurückforderbar, weil der zugrundeliegende Spielvertrag nichtig sein kann — ein Thema, das der Bundesgerichtshof in einer für den 17. September 2026 angekündigten Verhandlung weiter klären wird. Für den Spieler ist das ein zweischneidiges Schwert: Die Rückforderung mag im Einzelfall gelingen, doch der Weg dahin ist steinig, und der Einlagenschutz eines lizenzierten Hauses fehlt vollständig.
Die praktische Konsequenz ist unbequem, aber eindeutig. Die „echte“ Lastschrift, das fehlende Limit und der grenzenlose Einsatz existieren im deutschen Markt fast nur dort, wo die Legalität endet. Wer sie sucht, sucht faktisch nach dem Ausstieg aus dem geschützten Rahmen. Die legalen Casinos bieten dafür die Konto-Alternativen, das anbieterübergreifende Limit und den Verbraucherschutz — ein Tauschgeschäft, das für die allermeisten Spieler die richtige Seite der Waage ist.
Was passiert mit Giropay im deutschen Online Casino?
Giropay wird eingestellt. Die Migration des Paydirekt-/Giropay-Verbunds ist zum 1. Juli 2024 ausgelaufen, die Ablösung erfolgt durch Wero, die Wallet der European Payments Initiative mit über 31 angebundenen Banken. Wer 2026 nach Giropay sucht, sollte auf Wero, Trustly oder die klassische Banküberweisung ausweichen.
Spiele und Automaten, die per Kontozahlung laufen
Ein weit verbreiteter Irrtum: Man könne im deutschen Legalmarkt alles spielen, was ein internationales Casino hergibt, nur eben per Konto bezahlt. Das stimmt nicht. Der Glücksspielstaatsvertrag erlaubt online ausdrücklich „virtuelle Automatenspiele“ — also Spielautomaten — sowie Online-Poker mit deutscher Erlaubnis. Klassische Tischspiele wie Roulette oder Blackjack im Live-Format sind bundesweit online nur eingeschränkt und über Landeslösungen verfügbar, nicht flächendeckend. Wer also ein Casino „mit Lastschrift für Live-Roulette“ sucht, sucht etwas, das der Legalmarkt so kaum anbietet.
Für die Automaten, die erlaubt sind, gelten dieselben Schutzregeln, die schon beim Limit auftauchten. Der Einsatz ist auf 1 Euro pro Drehung gedeckelt, was die großen Einsatzsprünge internationaler Häuser ausschließt. Autoplay ist verboten, jede Drehung wird einzeln ausgelöst, und die Fünf-Sekunden-Pause bremst das Tempo bewusst. In vielen Fällen fehlt auch die Funktion, sich ein Bonusspiel direkt zu kaufen. Das verändert das Spielgefühl spürbar gegenüber dem, was man aus unregulierten Angeboten kennt — langsamer, kontrollierter, weniger auf den schnellen Kick getrimmt.
Die Bezahlung ändert an all dem nichts. Ob man per Trustly, Überweisung oder Kreditkarte auflädt, wirkt sich weder auf die verfügbaren Automaten noch auf die Einsatzgrenzen aus. Die Zahlungsmethode füllt nur das Guthaben; welche Spiele damit laufen, bestimmt allein die Lizenz. Anbieter wie Merkur Slots mit hauseigenen Automaten oder Jokerstar mit über 900 Titeln zeigen die Bandbreite — aber immer innerhalb desselben regulatorischen Korsetts. Der Suchbegriff „Automaten per Lastschrift“ beschreibt am Ende schlicht: legale Spielautomaten, aufgeladen über eine Konto-Zahlmethode.
Wer aus internationalen Angeboten kommt, sollte die Erwartung entsprechend justieren. Die 1-Euro-Einsatzgrenze bedeutet, dass die spektakulären Gewinnsummen, mit denen anderswo geworben wird, hier strukturell nicht entstehen können — hohe Einsätze sind schlicht ausgeschlossen. Das ist für manche eine Enttäuschung, für den Spielerschutz der Kern der Sache. Auch das oft gesuchte „Feature-Buy“, das direkte Kaufen einer Bonusrunde, fehlt bei vielen Titeln im Legalmarkt. Das Angebot ist damit ehrlicher, aber weniger aufregend inszeniert. Wer den Nervenkitzel des grenzenlosen Einsatzes sucht, wird ihn im legalen Rahmen nicht finden — was, nüchtern betrachtet, genau der Punkt ist.
So zahlst du Schritt für Schritt vom Konto ein — und wieder aus
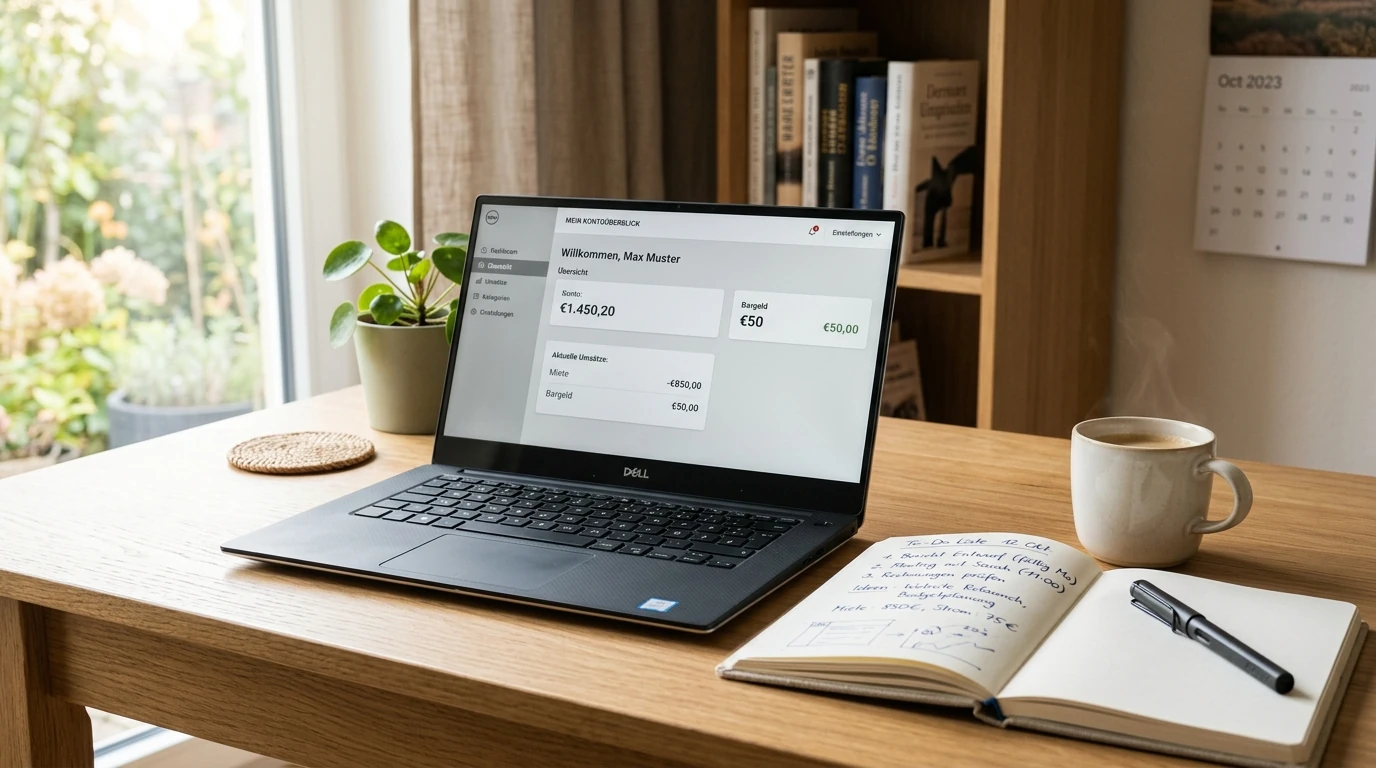
Der Ablauf ist unspektakulärer, als die verschwundene Lastschrift vermuten lässt. Zuerst wählt man ein Casino aus der GGL-Whitelist und legt ein Konto an. Die Registrierung verlangt echte Daten, weil die Identitätsprüfung ohnehin kommt — hier zu schummeln, rächt sich spätestens bei der ersten Auszahlung. Danach durchläuft man die Verifizierung: Ausweis, manchmal ein Adressnachweis, bei höheren Beträgen eine zweite Prüfstufe. Erst ein verifiziertes Konto zahlt reibungslos aus.
Für die Einzahlung öffnet man den Kassenbereich und wählt die Kontomethode. Bei Trustly folgt die Weiterleitung auf die gesicherte Maske, die Auswahl der eigenen Bank, die Freigabe per Zugangsdaten und TAN — Sekunden später ist das Guthaben da. Bei der klassischen Banküberweisung bekommt man die IBAN des Casinos und einen Verwendungszweck, überweist im eigenen Online-Banking und wartet je nach Bank Stunden bis ein, zwei Werktage. In beiden Fällen greift beim Betrag das Monatslimit: Mehr als die freigeschaltete Summe nimmt das System schlicht nicht an.
Der Rückweg ist der Punkt, an dem die Konto-Verfahren die alte Lastschrift klar schlagen. Ausgezahlt wird in aller Regel auf dasselbe Konto, von dem eingezahlt wurde — das ist keine Schikane, sondern Geldwäscheprävention: Geld muss dorthin zurück, wo es herkam. Man beantragt die Auszahlung im Kassenbereich, das Casino prüft, und dann läuft die Zahlung zurück. Bei Trustly typischerweise in 12 bis 24 Stunden, bei der Überweisung in ein bis drei Werktagen, bei den schnellsten Anbietern wie DrückGlück auch mal darunter. Diese „gleicher Kanal rein wie raus“-Logik bedeutet in der Praxis: Wer sauber über ein verifiziertes Konto einzahlt, hat beim Auszahlen keine bösen Überraschungen.
Zwei Stolpersteine sind es wert, benannt zu werden. Erstens die Verifizierung: Wer sie erst bei der ersten Auszahlung angeht, wartet länger, weil die Prüfung dann parallel zur Auszahlung läuft. Klüger ist, das Konto direkt nach der Registrierung vollständig zu verifizieren — dann geht das Geld beim Gewinn ohne Zusatzschleife zurück. Zweitens die Kontobindung: Wer von einem Konto einzahlt, auf das er später keinen Zugriff mehr hat, handelt sich Probleme ein, weil die Auszahlung eben genau dorthin will. Man zahlt also am besten von dem Konto ein, auf dem man den Gewinn auch sehen möchte. Der langweiligste Teil des Glücksspiels ist zum Glück der zuverlässigste — vorausgesetzt, man macht die Hausaufgaben am Anfang statt am Ende.
Die nächste Frage beantwortet der Beitrag Mastercard im Online Casino.
Dieses Material wurde erstellt von Casino Einzahlung Guide team.
Ähnliche Beiträge
USDC-Casino-Vergleich: Zahlungen und Kriterien
Solana-Sol-Casino-Vergleich: Zahlungen und Grenzen