Online-Casinos ohne Schufa: der nüchterne Check für Deutschland 2026
 Verfügbar in DE
Inhaltsverzeichnis
Der Ausdruck „ohne Schufa“ klingt nach einer klaren Zusage. In der Praxis ist er oft nur ein Etikett, unter dem sehr verschiedene Dinge verkauft werden: keine klassische Kreditauskunft, keine Bonitätsprüfung bei einem normalen Limit, keine deutsche Erlaubnis oder gleich völlige Anonymität. Diese Aussagen sind nicht austauschbar. Wer sie verwechselt, kann an der falschen Stelle sparen und später bei der Auszahlung vor einem Dokumentenstapel sitzen.
Für ein legales deutsches Spielkonto gilt deshalb eine einfache Grundregel: Eine fehlende pauschale SCHUFA-Abfrage bedeutet nicht, dass der Betreiber niemanden identifiziert. Name, Geburtsdatum, Adresse, Alter, Zahlungsdaten und der Sperrstatus müssen geprüft werden. Die amtliche GGL-Whitelist zeigt, welche Betreiber und Domains für virtuelle Automatenspiele zugelassen sind. Sie ist die bessere Ausgangsbasis als eine bunte Rangliste mit fünf „Top-Anbietern“ und fünf nahezu identischen Werbeversprechen.
Der eigentliche Vorteil eines Angebots ohne allgemeine Kreditauskunft liegt nicht in einer geheimen Hintertür. Er liegt darin, dass eine Einzahlung kein Kredit ist und nicht automatisch einen SCHUFA-Eintrag erzeugt. Anders kann es aussehen, wenn jemand ein erhöhtes Einzahlungslimit beantragt. Dann kann der Anbieter die finanzielle Leistungsfähigkeit genauer prüfen. Ein Casino ist schließlich keine Wohlfahrtsstelle, auch wenn die Bonusabteilung gern von einem „Geschenk“ spricht.
Den vollständigen Überblick gibt unser Ratgeber zu Casinos mit kleiner Einzahlung.
Was „ohne Schufa“ bei einem Online-Casino tatsächlich bedeutet
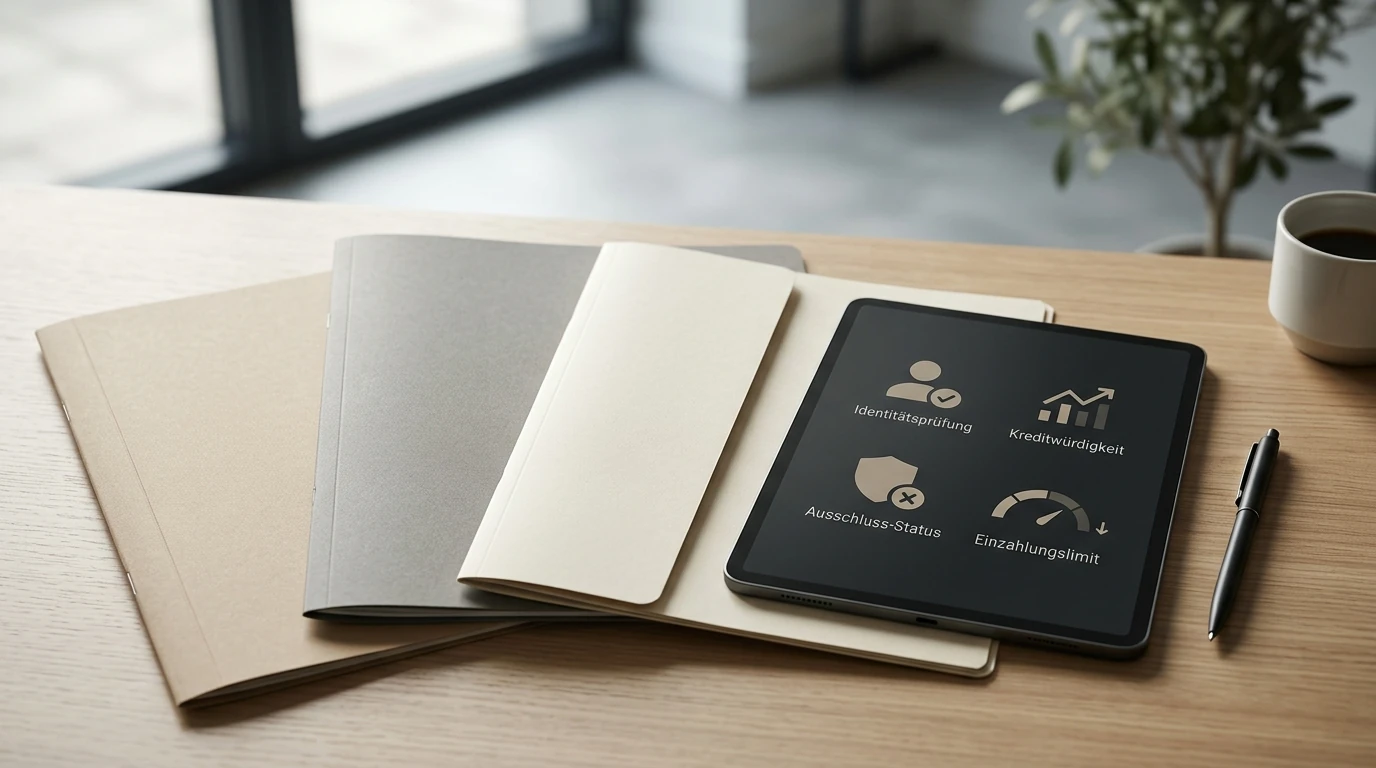
Eine SCHUFA-Abfrage, eine Bonitätsprüfung und eine Identitätsprüfung erfüllen unterschiedliche Zwecke. Die SCHUFA sammelt kreditbezogene Informationen und erstellt daraus Auskünfte für Vertragspartner. Ein Online-Casino muss dagegen zuerst feststellen, wer das Spielkonto führt, ob die Person volljährig ist und ob die verwendete Zahlungsmethode zum Kontoinhaber gehört. Diese Fragen beantworten keine SCHUFA-Auskunft und werden durch ihren Verzicht auch nicht überflüssig.
Die GGL schreibt für jedes legale Spielkonto sichere Verfahren zur Identitäts- und Altersfeststellung vor. Ein vorläufiges Konto darf nicht dauerhaft vor sich hin schlummern: Die vollständige Verifizierung muss innerhalb von 72 Stunden abgeschlossen werden. Bis dahin gilt ein Einzahlungslimit von 100 Euro. Gewinne werden erst ausgezahlt, wenn die Registrierung vollständig abgeschlossen ist. Das ist keine Bonitätsprüfung, sondern der deutsche Mindeststandard für ein persönliches Spielkonto.
Bei einer normalen Einzahlung entsteht außerdem kein Kreditverhältnis. Wer 50 Euro per Überweisung, Paysafecard oder einer anderen akzeptierten Zahlungsmethode einzahlt, nimmt damit kein Darlehen auf. Daraus folgt aber nicht, dass jede Plattform jeden Zahlungsweg akzeptiert oder dass ein Anbieter nie zusätzliche Unterlagen verlangen darf. KYC-Verfahren können einen Ausweis, einen Adressnachweis oder die Bestätigung des Zahlungskontos fordern. AML-Kontrollen können die Herkunft von Geldern betreffen. Beide Vorgänge sind von einer SCHUFA-Abfrage zu unterscheiden.
Die Bezeichnung „ohne Bonitätsprüfung“ ist noch ungenauer. Sie kann heißen, dass bei der Kontoeröffnung keine klassische Kreditauskunft eingeholt wird. Sie kann ebenso bedeuten, dass ein Betreiber zwar keine SCHUFA nutzt, aber eigene Kriterien für Limits und Zahlungsrisiken anwendet. Eine pauschale Aussage für jede Einzahlung, jede Auszahlung und jedes Limit wäre daher unseriös. Entscheidend ist, welche Prüfung an welcher Stelle ausgelöst wird.
Auch der Zeitpunkt macht einen Unterschied. Bei einer Registrierung werden zunächst Angaben zum Konto und zur Person erhoben. Eine spätere Prüfung kann dagegen durch einen ungewöhnlichen Zahlungsweg, eine Änderung des Kontoinhabers oder den Wunsch nach einem höheren Limit ausgelöst werden. Wer nur fragt, ob „bei der Anmeldung“ eine SCHUFA-Abfrage erfolgt, erhält deshalb unter Umständen eine formal richtige, aber für die Auszahlung nutzlose Antwort. Seriöse Angaben nennen Anlass, Umfang und Zweck der Prüfung.
Datenschutz und Kreditwürdigkeit sind ebenfalls nicht dasselbe. Ein Betreiber darf persönliche Daten nicht beliebig sammeln, muss sie aber für gesetzliche Kontrollen und die Abwicklung des Spielkontos verarbeiten. Die Frage ist nicht nur, ob eine Kreditauskunft eingeholt wird, sondern auch, welche Dokumente gespeichert werden, wie sie übermittelt werden und an wen man sich bei einer Auskunft wenden kann. Ein verschlüsselter Dokumentenupload und eine nachvollziehbare Datenschutzerklärung gehören deshalb zur praktischen Prüfung dazu.
Bei einer Bank kann eine Anfrage nach einem Kredit die Entscheidung über eine Finanzierung beeinflussen. Eine Casino-Einzahlung funktioniert anders: Das Guthaben wird vorher eingezahlt, ein Kreditrahmen wird nicht eingeräumt. Selbst wenn ein Betreiber für ein erweitertes Limit die finanzielle Leistungsfähigkeit prüft, folgt daraus nicht automatisch ein negativer Eintrag. Der Anbieter muss dennoch erklären, welche Rechtsgrundlage und welcher Prüfzweck gilt. Wer auf diese Erklärung keine klare Antwort bekommt, sollte das Limit nicht erhöhen.
Die GGL nennt im Zusammenhang mit erhöhten Einzahlungslimits Nachweise wie Steuerbescheide, andere Einkommensunterlagen oder Kontoauszüge. Eine bloße Selbstauskunft reicht dafür nicht. Die Behörde schreibt kein bestimmtes Prüfverfahren vor; ein Verfahren muss geeignet und nachvollziehbar sein. Die Eignung allgemeiner Bonitätsauskünfte wird laut GGL rechtlich diskutiert. Daraus darf man keine pauschale Aussage ableiten, dass jedes deutsche Casino bei jeder Person automatisch die SCHUFA abfragt.
Für die Praxis genügt eine einfache Nachfrage an den Anbieter: „Wird bei einem Standardkonto unterhalb des Grundlimits eine Kreditauskunft eingeholt? Welche Prüfung gilt bei einer Erhöhung des Limits? Welche Unterlagen werden akzeptiert und wie werden sie gelöscht?“ Eine Antwort, die diese drei Ebenen sauber auseinanderhält, ist deutlich wertvoller als das Wort „bonitätsfrei“ in einer Werbeüberschrift.
Muss ein legales Online-Casino in Deutschland eine SCHUFA-Abfrage machen?
Nein, eine allgemeine Pflicht zu einer SCHUFA-Abfrage bei jeder Registrierung ergibt sich aus den GGL-Informationen nicht. Relevant wird eine Prüfung der wirtschaftlichen Leistungsfähigkeit vor allem dann, wenn ein höheres Einzahlungslimit beantragt wird. Identitäts-, Alters- und Sperrprüfung bleiben unabhängig davon verpflichtend. „Ohne SCHUFA“ heißt daher nicht „ohne Nachweise“.
Ein Anbieter darf bei einem erhöhten Limit nicht einfach die gewünschte Summe freischalten, weil jemand ein Formular anklickt. Er muss den Spielerschutz berücksichtigen und sich ein belastbares Bild von der finanziellen Leistungsfähigkeit machen. Ob dafür eine Auskunftei, Einkommensunterlagen, Kontoauszüge oder eine andere geeignete Methode verwendet wird, hängt vom Verfahren des Betreibers ab. Wer unter dem Grundlimit bleibt, befindet sich in einer anderen Prüfungssituation als jemand, der 10.000 Euro monatlich einzahlen möchte.
Entsteht durch eine Einzahlung im Online-Casino automatisch ein SCHUFA-Eintrag?
Nein. Eine gewöhnliche Einzahlung ist keine Kreditaufnahme und erzeugt nicht automatisch einen SCHUFA-Eintrag. Ein solcher Eintrag setzt eine entsprechende Datenübermittlung und einen dafür relevanten Sachverhalt voraus. Trotzdem können Casinos Identität, Zahlungsquelle, Adresse oder finanzielle Leistungsfähigkeit prüfen. Diese Kontrollen schützen das Spielkonto, sind aber nicht mit einem automatischen SCHUFA-Eintrag gleichzusetzen.
Die besten Online Casinos in Deutschland
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- PlayBazeBonus: BEGRÜSSUNGSBONUS FÜR DIE ERSTE EINZAHLUNG Hol dir einen 100 %-Bonus von bis zu 1.250 € · Auszahlungsgeschwindigkeit: 1-3 business days
- SilverplayBonus: Casino-Willkommensbonus 100% bis zu 500€ + 50 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- FairCrownBonus: Willkommenspaket 10.000 € + 500 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- SkyCrownBonus: Einzahlung 120% bis zu €500 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Deutsche Erlaubnis zuerst: Whitelist, Betreiber und Domain
Die GGL veröffentlicht eine amtliche Whitelist nach § 9 Abs. 8 GlüStV 2021. Dort stehen Veranstalter und Vermittler, die über eine Erlaubnis oder Konzession verfügen. Für die hier relevante Suche ist die Kategorie „Virtuelle Automatenspiele“ entscheidend. Ein Eintrag in einer anderen Rubrik beantwortet nicht automatisch die Frage, ob die gewünschte Casino-Spielart auf einer bestimmten Domain legal angeboten wird.
Der praktische Abgleich dauert wenige Minuten. Zuerst wird der exakte Betreibername aus dem Impressum notiert. Danach wird derselbe Name in der Whitelist gesucht. Im dritten Schritt folgt die Kategorie: Steht dort „Virtuelle Automatenspiele“? Erst dann wird die Domain verglichen. Ein bekannter Markenname allein genügt nicht, denn Gesellschaft, Domain und zugelassene Spielart können auseinanderfallen. Zuletzt sollte das Impressum die deutsche Erlaubnis und die zuständige Behörde nachvollziehbar ausweisen.
Die Liste, die für diese Ausgabe abgerufen wurde, trug den Stand 21. Juli 2026. Die GGL weist darauf hin, dass sie anlassbezogen, mindestens jedoch monatlich aktualisiert wird. Ein alter Vergleichstext kann deshalb schon dann unzuverlässig sein, wenn ein Betreiber seine Domain ändert oder eine Erlaubnis anders zugeordnet wird. Das Datum der Liste gehört zur Prüfung dazu.
| Betreiber laut GGL | Gelistete Domain | Kategorie | Prüfschritt vor der Einzahlung |
|---|---|---|---|
| Hillside (Europe ENC) | bet365.de | Virtuelle Automatenspiele | Betreibername und Domain im Impressum abgleichen |
| bwin (Deutschland) Limited | bwin.de | Virtuelle Automatenspiele | deutsche Gesellschaft und Erlaubnishinweis prüfen |
| Betkick Sportsbetting Limited | betano.de | Virtuelle Automatenspiele | Domain in der aktuellen Liste suchen |
| Greentube Malta Limited | stargames.de | Virtuelle Automatenspiele | Spielart und Betreiber zusammen prüfen |
| Jokerstar GmbH | jokerstar.de | Virtuelle Automatenspiele | aktuelles Listen-Datum kontrollieren |
| Megapixel Entertainment Limited | wunderino.de | Virtuelle Automatenspiele | Frontend und Gesellschaft abgleichen |
| Löwen Play digital GmbH | loewen-play.de | Virtuelle Automatenspiele | alle Schwester-Domains einzeln prüfen |
Wie prüfe ich, ob ein Casino auf der GGL-Whitelist steht?
Öffnen Sie die amtliche Whitelist, suchen Sie den exakten Betreiber aus dem Impressum, kontrollieren Sie die Rubrik „Virtuelle Automatenspiele“ und vergleichen Sie die dort genannte Domain mit der geöffneten Seite. Stimmen Betreiber, Kategorie und Domain nicht überein, sollte keine Einzahlung erfolgen. Das Listen-Datum muss ebenfalls aktuell sein.
Diese Reihenfolge verhindert einen häufigen Fehler: Die Suche nach einem Markennamen liefert einen Treffer, aber nicht zwingend die konkrete deutsche Erlaubnis. Bei einer Unternehmensgruppe können mehrere Domains unter einem Betreiber laufen, während eine weitere Seite derselben Marke eine andere Zuständigkeit hat. Ein Screenshot einer alten Rangliste ist kein Nachweis. Die amtliche Liste und das aktuelle Impressum sind maßgeblich.
Gelistete Frontends mit unterschiedlichem Profil
Die folgenden Seiten sind keine Rangliste und kein Versprechen, dass bei ihnen niemals ein zusätzlicher Bonitätsnachweis verlangt wird. Sie sind konkrete Frontends, die im abgerufenen GGL-Eintrag für virtuelle Automatenspiele erschienen. Die Auswahl hilft bei der Orientierung. Vor der Registrierung müssen die aktuellen Bedingungen, Zahlungsarten, Mindestbeträge, Auszahlungsregeln und Nachweisanforderungen der jeweiligen Seite geprüft werden.
| Anbieter | Betreiber | deutsche Erlaubniskategorie | Sinnvoller Prüfpunkt |
|---|---|---|---|
| bet365.de | Hillside (Europe ENC) | Virtuelle Automatenspiele | deutscher Erlaubnishinweis im Konto |
| bwin.de | bwin (Deutschland) Limited | Virtuelle Automatenspiele | Betreibername und Zahlungsbedingungen |
| betano.de | Betkick Sportsbetting Limited | Virtuelle Automatenspiele | Domain- und Impressumsabgleich |
| stargames.de | Greentube Malta Limited | Virtuelle Automatenspiele | Automatenspielangebot und Limits |
| bet-at-home.de | Bet-at-home.com Internet Limited | Virtuelle Automatenspiele | aktuelle Kontoprüfung |
| interwetten.de | Interwetten Gaming Limited | Virtuelle Automatenspiele | konkrete deutsche Domain |
| jokerstar.de | Jokerstar GmbH | Virtuelle Automatenspiele | Auszahlungsvoraussetzungen |
| leovegas.de | LVSports Limited | Virtuelle Automatenspiele | Identitäts- und Zahlungsprüfung |
| wunderino.de | Megapixel Entertainment Limited | Virtuelle Automatenspiele | aktuelle Erlaubnisanzeige |
| merkur-spiel.de | Merkur Bets Malta Limited | Virtuelle Automatenspiele | Schwester-Domains unterscheiden |
| loewen-play.de | Löwen Play digital GmbH | Virtuelle Automatenspiele | Betreiber bei mehreren Frontends |
| bingbong.de | DGGS Deutsche Gesellschaft für Glücksspiel mbH | Virtuelle Automatenspiele | Marke und Gesellschaft trennen |
bet365.de
Die GGL-Whitelist führt Hillside (Europe ENC) mit der Domain bet365.de für virtuelle Automatenspiele. Das ist der relevante überprüfbare Punkt. Der Markenname allein sagt weniger aus als die Kombination aus legalem Betreiber, gelisteter Spielart und exakter Domain. Wer die Seite nutzt, sollte den Betreiber im Impressum mit dem Eintrag abgleichen und nicht von einer internationalen Werbeseite auf die deutsche Erlaubnis schließen.
Der große Markenauftritt kann bei der Orientierung helfen, ersetzt aber keine Lektüre der Kontobedingungen. Mindestbetrag, akzeptierte Zahlungswege und Auszahlungsnachweise stehen nicht in der Whitelist. Auch eine amtliche Listung ist keine Zusage, dass ein Anbieter nie zusätzliche Unterlagen für ein erhöhtes Limit oder eine ungewöhnliche Zahlung verlangt. Für die Suche ohne pauschale SCHUFA-Abfrage ist bet365.de damit ein prüfbares Frontend, keine anonyme Abkürzung.
bwin.de
bwin (Deutschland) Limited ist laut GGL mit bwin.de gelistet. Die Gesellschaft trägt den Deutschland-Bezug bereits im Namen, was den ersten Abgleich erleichtert. Trotzdem bleibt der konkrete Domainvergleich notwendig. Ein bekannter Markenname und eine deutsche Sprache genügen nicht, wenn eine andere Domain geöffnet wurde oder der Betreiber im Impressum abweicht.
bwin ist ein Mehrspartenauftritt mit Casino- und Sportwettenprägung. Wer virtuelle Automatenspiele sucht, sollte gezielt die deutsche Spielart und die dafür geltenden Bedingungen lesen. Zahlungsdaten müssen zum Spielkonto passen; eine zusätzliche Identitäts- oder Herkunftsprüfung kann unabhängig von einer SCHUFA-Abfrage stattfinden. Das Angebot ist für Personen geeignet, die eine nachvollziehbare deutsche Betreiberzuordnung höher bewerten als einen Werbespruch über „diskrete“ Anmeldung.
betano.de
Betkick Sportsbetting Limited betreibt laut amtlichem Eintrag betano.de. Die Domain ist für virtuelle Automatenspiele aufgeführt und lässt sich dadurch konkret überprüfen. Bei der Anmeldung sollte der Name aus dem Impressum mit dem Whitelist-Eintrag übereinstimmen. Ein Affiliate-Text, der nur „Betano“ nennt, liefert diese Sicherheit nicht.
Der Auftritt verbindet mehrere Glücksspielbereiche. Deshalb müssen Spielart, Limits und Zahlungsbedingungen am gewünschten Produkt geprüft werden, statt aus den Sportwettenbedingungen auf das Casino zu schließen. Die Suche ohne SCHUFA-Auskunft betrifft hier nicht die Abwesenheit aller Kontrollen. Sie betrifft die Frage, ob eine allgemeine Kreditauskunft für eine gewöhnliche Kontoeröffnung erforderlich ist. KYC und Kontoinhaberabgleich bleiben davon unberührt.
stargames.de
Greentube Malta Limited ist laut GGL mit stargames.de für virtuelle Automatenspiele gelistet. Der Automatenspiel-Fokus passt inhaltlich genauer zur Suchfrage als ein allgemeiner Mehrspartenauftritt. Dennoch sollten Name, Domain und Erlaubniskategorie gemeinsam geprüft werden. Der Eintrag stammt aus einer Liste mit Datum; bei einer späteren Aktualisierung kann sich eine Domainzuordnung ändern.
Bei einem spezialisierten Frontend zählen vor allem Spielregeln, Einsatzgrenzen, Zahlungswege und Auszahlungsvoraussetzungen. Das Register bestätigt die Erlaubnis, nicht jede einzelne Produktbedingung. Wer keine pauschale SCHUFA-Abfrage möchte, sollte beim Kundendienst konkret fragen, ob eine Bonitätsprüfung nur bei erhöhten Limits oder auch bei einem gewöhnlichen Konto vorgesehen ist. Eine schriftliche Antwort ist hilfreicher als ein Banner mit dem Wort „frei“.
bet-at-home.de
Bet-at-home.com Internet Limited ist in der GGL-Whitelist mit bet-at-home.de aufgeführt. Die deutsche Domain bietet eine klare Anknüpfung für den Betreiber- und Erlaubnisabgleich. Vor der Anmeldung sollte die Seite aus der amtlichen Liste heraus aufgerufen oder zumindest die Schreibweise exakt verglichen werden. Kleine Domainabweichungen sind kein Detail, wenn sie zu einer anderen Plattform führen.
Der Anbieter tritt breiter auf als ein reines Casino-Frontend. Daher sollte die Auswahl nicht auf Markengröße, Bonus oder Sportangebot reduziert werden. Relevant sind deutsche Einzahlungslimits, die persönliche Zahlungszuordnung und die Bedingungen für eine Auszahlung. Die Listung belegt keine pauschale Freiheit von Bonitätsnachweisen. Sie zeigt, dass die Domain als Angebot für virtuelle Automatenspiele amtlich auffindbar ist.
interwetten.de
Interwetten Gaming Limited ist laut Whitelist mit interwetten.de und lasmegas.de vertreten. Zwei Domains unter einem Betreiber zeigen, warum die konkrete Adresse geprüft werden muss. Ein Frontend kann anders gestaltet sein als ein zweites, obwohl beide zum selben Unternehmen gehören. Der Eintrag für die gewünschte Spielart muss zur geöffneten Domain passen.
Der Auftritt hat eine deutliche Sportwettenprägung und richtet sich nicht nur an Automatenspielende. Wer ein Konto eröffnet, sollte deshalb die casino-spezifischen Bedingungen separat lesen. Die mögliche Abwesenheit einer pauschalen SCHUFA-Abfrage ändert weder das anbieterübergreifende Limit noch die Identitätsprüfung. Für die Auswahl ist interwetten.de interessant, wenn eine klar dokumentierte Betreiber-Domain wichtiger ist als ein möglichst aggressives Bonusversprechen.
jokerstar.de
Jokerstar GmbH ist mit jokerstar.de als Anbieter für virtuelle Automatenspiele gelistet. Der Unternehmensname ist vergleichsweise leicht mit dem Frontend zu verbinden. Trotzdem sollte die Liste mit dem aktuellen Impressum verglichen werden, weil Registerstände und Webauftritte nicht dauerhaft unverändert bleiben. Der Recherche-Stand 21. Juli 2026 ist eine Momentaufnahme, kein Freibrief für alle späteren Änderungen.
Beim eigenständigen Casino-Auftritt liegen die entscheidenden Fragen im Konto: Welche Einzahlungsmethoden sind verfügbar? Welche Mindestbeträge gelten? Wann wird ein Zahlungsnachweis verlangt? Und welche Bedingungen gelten bei der Auszahlung? Ein „ohne Schufa“-Versprechen beantwortet diese Punkte nicht. Jokerstar ist als gelistete Domain prüfbar, aber die individuelle Prüfungssituation bleibt vom Limit, Zahlungsverhalten und gesetzlichen Anforderungen abhängig.
leovegas.de
LVSports Limited ist in der amtlichen Liste mit leovegas.de angegeben. Das Frontend ist als eigenständiger Casino-Markenauftritt erkennbar und nicht nur eine Unterseite eines allgemeinen Portals. Für deutsche Spielende zählt trotzdem die konkrete Whitelist-Zuordnung. Eine internationale Markenpräsenz kann mehrere Rechtsräume abdecken; der deutsche Domain- und Betreiberabgleich grenzt das relevante Angebot ein.
Der Casino-Fokus macht die Seite für diese Suche naheliegend. Vor der Einzahlung müssen jedoch die deutsche Erlaubnisanzeige, die Identitätsanforderungen und die Auszahlungsbedingungen gelesen werden. Ein fehlender allgemeiner SCHUFA-Abgleich schließt eine Prüfung der Zahlungsquelle nicht aus. Wer ein erhöhtes Einzahlungslimit wünscht, sollte mit zusätzlichen Nachweisen rechnen und die eigenen Unterlagen nicht erst nach einer blockierten Auszahlung zusammensuchen.
wunderino.de
Megapixel Entertainment Limited ist laut Whitelist mit wunderino.de für virtuelle Automatenspiele gelistet. Das Frontend trägt eine eigenständige Marke, während der legale Betreiber anders heißt. Genau diese Kombination ist ein gutes Beispiel dafür, warum der Markenname nicht als alleiniger Nachweis genügt. Die Gesellschaft aus dem Impressum muss in der Liste wiederzufinden sein.
Die aktuelle Produktseite kann Spiele, Zahlungswege und Auszahlungsfristen ändern. Diese Informationen sind keine Eigenschaften der amtlichen Erlaubnis und sollten unmittelbar vor der Registrierung gelesen werden. Wer ein Konto ohne allgemeine SCHUFA-Abfrage sucht, bekommt durch die Listung eine rechtliche Prüfbasis, aber keine Garantie für einen bestimmten Prüfablauf. Die Grenze verläuft zwischen „in Deutschland gelistet“ und „jede mögliche Nachweisanforderung entfällt“.
merkur-spiel.de
Merkur Bets Malta Limited ist laut GGL unter anderem mit merkur-spiel.de gelistet. Die Liste nennt außerdem merkur-sports.de, xtip.de, merkurslots.de und merkurbets.de. Mehrere Domains unter einem Betreiber machen die Zuordnung sichtbar, erhöhen aber zugleich den Bedarf an genauer Prüfung. Nicht jede Seite der Markenfamilie muss für dieselbe Spielart und denselben Rechtsraum relevant sein.
Der deutsche Merkur-Bezug ist für viele Spielende leicht erkennbar. Vertrautheit ersetzt aber nicht die Kontrolle von Limit, Zahlung und Auszahlung. Eine Einzahlung über ein persönliches Konto bleibt nachvollziehbar; Identität und Alter müssen bestätigt werden. Wer den Betreiber wegen eines erhöhten Limits um mehr Spielraum bittet, kann finanzielle Nachweise auslösen. Das gilt unabhängig davon, wie bekannt die Marke ist.
loewen-play.de
Löwen Play digital GmbH ist mit loewen-play.de, loewen-player.de und playland.de gelistet. Ein Betreiber mit mehreren Frontends zeigt besonders deutlich, wie die Prüfung funktionieren sollte: nicht nur den Firmennamen googeln, sondern die konkrete Domain in der Kategorie für virtuelle Automatenspiele finden. Danach werden Impressum, Erlaubnishinweis und Zahlungsbedingungen des geöffneten Frontends verglichen.
Für Spielende kann die Auswahl zwischen mehreren Markenauftritten praktisch sein, sie macht die Bedingungen aber nicht automatisch identisch. Ein Konto darf nur nach den Regeln des konkret gewählten Angebots betrachtet werden. KYC, OASIS-Abgleich und LUGAS-Limit bleiben Bestandteile des deutschen Rahmens. Ein fehlender SCHUFA-Hinweis auf der Startseite ist weder Beweis für eine Abfrage noch Beweis für deren Ausschluss.
bingbong.de
Die DGGS Deutsche Gesellschaft für Glücksspiel mbH ist laut Liste mit bingbong.de und jackpotpiraten.de aufgeführt. Das Unternehmen und die Marke tragen unterschiedliche Namen. Für eine seriöse Prüfung muss deshalb klar sein, dass der Betreiber aus dem Impressum zur Gesellschaft in der Whitelist passt. Der zweite gelistete Auftritt ist ein nützlicher Hinweis darauf, dass Frontends unter einer Gesellschaft gebündelt sein können.
Die konkreten Zahlungs- und Spielbedingungen stehen nicht im Register. Vor der Einzahlung sollte geprüft werden, ob das gewählte Frontend die erwartete Spielart anbietet, welche Limits gelten und welche Unterlagen bei Auszahlung oder erhöhtem Limit verlangt werden. Die Listung beantwortet die deutsche Erlaubnisfrage. Sie beantwortet nicht die persönliche Frage, ob ein bestimmter Bonitätsnachweis im Einzelfall verlangt wird.
Registrierung ohne SCHUFA heißt nicht ohne Identität
Ein legales deutsches Online-Casino braucht ein persönliches Spielkonto. Pro Anbieter darf nur ein Konto bestehen. Vor der Teilnahme müssen Identität und Alter sicher festgestellt werden. Dazu können vollständiger Name, Geburtsdatum, Geburtsort und Anschrift gehören. Die Daten sind nicht bloß eine Formalität für den Willkommensbonus. Sie verhindern, dass Minderjährige oder gesperrte Personen Zugang erhalten.
Das vorläufige Konto ist zeitlich und finanziell begrenzt. Die vollständige Bestätigung muss innerhalb von 72 Stunden erfolgen. Bis dahin dürfen höchstens 100 Euro eingezahlt werden. Gewinne werden erst ausgezahlt, wenn die Registrierung abgeschlossen ist. Wer eine Seite mit „ohne Verifizierung“ bewirbt, beschreibt damit entweder ein nicht deutsches Angebot oder eine Phase, in der die Nutzung nur eingeschränkt möglich ist. Für legales Spiel in Deutschland ist Anonymität kein reguläres Produktmerkmal.
Auch die Zahlungsdaten müssen dem Spielkonto zugeordnet werden können. Ein Anbieter kann verlangen, dass Ein- und Auszahlungen über ein Konto im Namen der spielenden Person laufen. Bei einer Änderung der Zahlungsdaten erfolgt erneut ein Abgleich. Das erklärt, warum ein Casino selbst dann einen Nachweis verlangt, wenn es keine allgemeine SCHUFA-Abfrage durchführt. Der Betreiber prüft die Berechtigung zur Zahlung, nicht automatisch die Kreditwürdigkeit.
OASIS und LUGAS haben mit der SCHUFA ebenfalls nichts gemeinsam. OASIS ist die Spielersperrdatei. Sie wird dauerhaft vom Regierungspräsidium Darmstadt verantwortet und gleicht ab, ob eine Person gesperrt ist. LUGAS ist das länderübergreifende Glücksspielaufsichtssystem. Es umfasst die Limitdatei für Einzahlungslimits, eine Aktivitätsdatei gegen paralleles Spielen und ein Auswertungssystem für die Aufsicht.
Kann man in Deutschland ohne Identitätsprüfung im Online-Casino spielen?
Nein. Ein legales deutsches Online-Casino muss Identität und Alter prüfen, ein persönliches Spielkonto führen und gesperrte Personen ausschließen. Ein vorläufiges Konto ist nur eingeschränkt nutzbar: Die vollständige Verifizierung muss binnen 72 Stunden erfolgen, bis dahin gilt ein Einzahlungslimit von 100 Euro. Ohne Abschluss gibt es keine reguläre Auszahlung.
„Ohne Verifizierung“ ist daher kein harmloser Zusatz zu „ohne SCHUFA“. Er kann auf ein ausländisches oder unerlaubtes Angebot hindeuten. Wer keinen Ausweis hochladen möchte, muss wissen, dass damit nicht nur eine Komfortfrage berührt wird. Es geht um Jugendschutz, Sperrdatei, Zahlungszuordnung und Auszahlung. Ein Casino, das diese Kontrollen ausdrücklich umgeht, bietet weniger Sicherheit, nicht mehr.
Einzahlungen, LUGAS und erhöhte Limits
Das grundsätzliche anbieterübergreifende Einzahlungslimit beträgt 1.000 Euro pro Kalendermonat. LUGAS führt die relevanten Informationen zusammen, sodass ein weiteres Konto bei einem anderen Anbieter das Limit nicht einfach verdoppelt. Wer 700 Euro bei einer Seite einzahlt, kann nicht bei einer zweiten Seite erneut so tun, als beginne der Monat bei null. Das System ist gerade deshalb anbieterübergreifend angelegt.
Höhere Limits sind möglich, aber nicht automatisch. Der Anbieter muss berücksichtigen, ob Hinweise auf problematisches Spielverhalten bestehen und ob die finanzielle Leistungsfähigkeit ausreicht. Die GGL nennt als mögliche Nachweise Steuerbescheide, andere Einkommensunterlagen und Kontoauszüge. Eine Selbstauskunft allein reicht nicht. Wer also „ohne Bonitätscheck“ als grenzenlose Einzahlungsmöglichkeit versteht, liest den Werbesatz in die falsche Richtung.
Ein erhöhtes Limit kann bis 10.000 Euro monatlich reichen. Für Beträge über 10.000 Euro bis 30.000 Euro gelten zusätzliche Anforderungen; ein solches Limit darf höchstens 1 Prozent der aktiven Spielenden eines Anbieters betreffen, berechnet anhand der durchschnittlichen Zahl aktiver Spielender der vorangegangenen drei Monate. Diese Schwellen sind keine Einladung, das Limit auszureizen. Sie zeigen, wann die Prüfung intensiver wird.
| Limitstufe | Was grundsätzlich gilt | Relevante Kontrolle |
|---|---|---|
| bis 100 € im vorläufigen Konto | nur während der noch offenen Registrierung | Abschluss der Identitäts- und Altersprüfung binnen 72 Stunden |
| bis 1.000 € monatlich | grundlegendes anbieterübergreifendes Einzahlungslimit | LUGAS-Limitdatei |
| über 1.000 € bis 10.000 € | erhöhte Freischaltung nur bei Spielerschutz und ausreichender Leistungsfähigkeit | geeignete Nachweise und zusätzliche Überwachung |
| über 10.000 € bis 30.000 € | nur unter zusätzlichen Anforderungen und für höchstens 1 % der aktiven Spielenden | erweiterte Prüfung und Überwachung |
Für die SCHUFA-Frage folgt daraus eine praktische Einteilung. Wer ein gewöhnliches Konto unterhalb des Grundlimits nutzen möchte, fragt nach dem konkreten Registrierungsverfahren und nicht nach einer angeblichen grenzenlosen Freiheit. Wer ein erhöhtes Limit benötigt, sollte vorab klären, welche Unterlagen verlangt werden und wie lange die Prüfung dauert. Auf diese Weise wird die mögliche Bonitätsprüfung nicht erst sichtbar, wenn eine Auszahlung feststeckt.
LUGAS verhindert außerdem paralleles Spielen bei mehreren angeschlossenen Anbietern. OASIS prüft dagegen Sperren. Beide Systeme schützen vor unterschiedlichen Problemen. Eine Plattform, die mit „ohne OASIS“ wirbt, ist deshalb nicht einfach die diskretere Variante eines deutschen Casinos. Sie liegt wahrscheinlich außerhalb des deutschen Schutzrahmens. Weniger Kontrolle kann dort auch weniger Hilfe bedeuten.
Welche Einzahlungslimits gelten für deutsche Online-Spielkonten?
Grundsätzlich gilt ein anbieterübergreifendes Einzahlungslimit von 1.000 Euro pro Kalendermonat. Während der vorläufigen Registrierung sind nur 100 Euro möglich; die Verifizierung muss binnen 72 Stunden abgeschlossen werden. Höhere Limits können bis 10.000 Euro reichen, verlangen aber geeignete Nachweise und zusätzliche Spielerschutzkontrollen.
Die Grenze wird nicht pro Casino neu gestartet. LUGAS führt das relevante Limit zentral zusammen und blockiert weitere Einzahlungen, wenn der Betrag erreicht ist. Ein erhöhtes Limit ist eine gesonderte Entscheidung, keine Folge des bloßen Wunsches nach mehr Spielraum. Daher kann ein Anbieter finanzielle Unterlagen verlangen, obwohl bei der normalen Registrierung keine SCHUFA-Abfrage vorgesehen ist.
Ausländische Casinos mit „ohne Schufa“: was sich wirklich ändert
Internationale Seiten werben häufig damit, keine Daten an die SCHUFA zu übermitteln. Das kann im Einzelfall bedeuten, dass der Betreiber eine ausländische Lizenz nutzt und nicht am deutschen System angeschlossen ist. Es bedeutet aber nicht automatisch, dass das Angebot für deutsche Spielende erlaubt ist. Eine Lizenz aus Malta, Curaçao oder Kahnawake ist keine deutsche Erlaubnis nach dem GlüStV 2021.
Der Unterschied ist praktisch. Bei einer deutschen Erlaubnis gehören OASIS-Abgleich, LUGAS-Limit und die Regeln für persönliche Spielkonten zum Rahmen. Bei einer ausländischen Seite greifen diese deutschen Systeme nicht in gleicher Weise. Dafür fallen deutsche Schutzmechanismen und Beschwerdewege möglicherweise weg. Eine schnelle Registrierung kann mit einer schwierigen Auszahlung, einer unklaren Gesellschaft oder einer ausländischen Streitbeilegung bezahlt werden. Das Kleingedruckte kommt dann nicht mehr freundlich daher.
„Ohne OASIS“ ist für ein deutsches legales Online-Casino kein Qualitätsmerkmal. OASIS soll gesperrte Personen erkennen. Wer eine deutsche Sperre umgehen möchte, sucht keine neutrale Zahlungsoption, sondern einen Weg aus dem Spielerschutz. Das ist ein anderer Sachverhalt als die Frage, ob eine Kreditauskunft eingeholt wird. Beide Begriffe nebeneinanderzustellen, macht eine Werbeanzeige nicht präziser.
Auch „ohne KYC“ verdient Skepsis. Ohne KYC können Identitäts- und Alterskontrollen fehlen oder erst später ausgelöst werden. Später heißt oft: bei der Auszahlung. Ein Nutzer spielt dann zunächst mit dem Eindruck, die Anmeldung sei unkompliziert, und entdeckt die Dokumentenpflicht erst nach einem Gewinn. Ein legaler deutscher Betreiber legt die Identitätsanforderungen nicht als Überraschung für den Auszahlungszeitpunkt an.
Für Personen mit einem negativen SCHUFA-Eintrag ist die Entscheidung nicht automatisch zugunsten eines ausländischen Casinos gefallen. Ein negativer Eintrag kann eine Kreditaufnahme oder bestimmte Vertragsbeziehungen erschweren. Er macht eine normale, eigene Einzahlung aber nicht zu einem Kredit. Die bessere Frage lautet: Welche Prüfung verlangt der konkrete Betreiber für das gewünschte Limit und den gewünschten Zahlungsweg? Diese Frage lässt sich beim deutschen Anbieter nachvollziehbarer beantworten als bei einer anonymen Auslandsseite.
Was bedeutet „ohne SCHUFA“ bei einem ausländischen Casino?
Bei einem ausländischen Casino bedeutet „ohne SCHUFA“ meist, dass der Betreiber keine deutsche Kreditauskunft für die Kontoeröffnung bewirbt oder nutzt. Daraus folgt weder eine deutsche Erlaubnis noch eine anonyme Registrierung. Identitätsprüfungen können später, besonders bei der Auszahlung, verlangt werden. OASIS, LUGAS und deutsche Beschwerdewege greifen dort möglicherweise nicht.
Vor der Nutzung muss deshalb die Rechtsgrundlage geprüft werden: Betreiber, Lizenzgeber, zulässige Länder, Domain und Auszahlungsregeln. Eine ausländische Lizenz kann echt sein und trotzdem keine deutsche Erlaubnis ersetzen. Wer sich nur am fehlenden SCHUFA-Kontakt orientiert, bewertet den kleinsten Teil des Risikos und übersieht die Frage, ob Gewinne, Daten und Beschwerden zuverlässig behandelt werden.
Auswahlkriterien für ein passendes und überprüfbares Konto
Der erste Filter ist die Erlaubnis, nicht der Bonus. Ein Anbieter wird auf der GGL-Whitelist mit dem exakten Betreiber und der konkreten Domain gesucht. Danach wird geprüft, ob die gewünschte Spielart, hier virtuelle Automatenspiele, tatsächlich genannt wird. Erst wenn dieser Schritt passt, lohnt sich die Prüfung von Zahlungen und Produktangebot. Andernfalls vergleicht man Konditionen einer Seite, die für den eigenen Zweck gar nicht zugelassen ist.
Der zweite Filter ist die persönliche Prüfungssituation. Fragen Sie den Kundendienst schriftlich, ob bei einer normalen Registrierung eine SCHUFA-Abfrage vorgesehen ist, welche KYC-Unterlagen benötigt werden und wann ein zusätzlicher Nachweis der finanziellen Leistungsfähigkeit verlangt wird. Eine präzise Antwort sollte zwischen Identität, Alter, Zahlungsquelle und erhöhtem Einzahlungslimit unterscheiden. Wenn alles mit „keine Prüfung“ beantwortet wird, ist das kein beruhigendes Zeichen.
Der dritte Filter betrifft den Zahlungsweg. Die Zahlungsmethode muss auf die Person oder das eigene Konto zurückführbar sein. Achten Sie auf Mindestbetrag, Bearbeitungsdauer, mögliche Gebühren und die Frage, ob eine Auszahlung nur auf denselben Weg erfolgt. Die Bezeichnung „sofort“ sagt wenig, wenn zuerst eine manuelle Prüfung oder ein Nachweis der Zahlungsquelle erfolgt. Ein realistischer Ablauf ist wertvoller als ein großes Versprechen.
Der vierte Filter ist das Limit. Wer nur einen kleinen Betrag einsetzen möchte, braucht kein erhöhtes Limit und damit meist nicht dieselbe Nachweislogik. Wer regelmäßig größere Summen einzahlen will, sollte die Unterlagen und die Grenzen vorher kennen. Das schützt nicht vor jedem Problem, verhindert aber die falsche Annahme, ein Angebot ohne allgemeine SCHUFA-Abfrage arbeite ohne jede wirtschaftliche Kontrolle.
Der fünfte Filter ist der Spielerschutz. Prüfen Sie, ob das Konto OASIS und LUGAS korrekt einbindet, wie Einzahlungs- und Verlustpausen funktionieren und ob eine Sperre ohne Werbeanrufe oder Umwege beantragt werden kann. Eine Seite, die deutsche Schutzsysteme als lästige Hindernisse verkauft, passt nicht zu einer verantwortbaren Auswahl. Privatsphäre ist wichtig. Schutz ebenfalls.
Eine knappe Entscheidungsmatrix hilft mehr als ein Bonusvergleich: Stimmen Whitelist und Domain überein, kann der Anbieter grundsätzlich weitergeprüft werden; bei einer Abweichung erfolgt keine Einzahlung. Sind Normallimit und KYC-Angaben klar, lassen sich Zahlungsweg und Auszahlung vergleichen; erhöhte Limits werden nur mit vollständigen Nachweisen beantragt. Wer mit „ohne OASIS“, „ohne KYC“ oder anonymer Auszahlung wirbt, muss Rechtsraum und Schutzrahmen besonders kritisch offenlegen.
Die Auswahl der gelisteten Frontends oben ist deshalb nach Prüfbarkeit und thematischer Nähe aufgebaut, nicht nach Bonusgröße. Ein Konto mit weniger Werbeversprechen und einem klaren Impressum ist für die SCHUFA-Frage oft geeigneter als eine Plattform, die „ohne Prüfung“ in riesigen Buchstaben ankündigt und beim Auszahlungsantrag erstmals einen Ausweis sehen will.
Was ist der Unterschied zwischen SCHUFA, OASIS und LUGAS?
Die SCHUFA liefert kreditbezogene Auskünfte und ist keine deutsche Glücksspiel-Sperrdatei. OASIS prüft, ob eine Person für Glücksspiel gesperrt ist. LUGAS überwacht unter anderem das anbieterübergreifende Einzahlungslimit und paralleles Spielen. KYC prüft zusätzlich Identität und Alter. Diese Systeme verfolgen verschiedene Zwecke und dürfen nicht gleichgesetzt werden.
Die Unterscheidung hat eine konkrete Folge: Ein Casino kann keine allgemeine SCHUFA-Abfrage vornehmen und trotzdem OASIS abgleichen, LUGAS nutzen und einen Ausweis verlangen. Umgekehrt beweist ein Hinweis auf „sichere Zahlung“ nicht, welche Kreditwürdigkeitsprüfung stattfindet. Wer eine klare Antwort möchte, sollte den Betreiber nach jedem Verfahren einzeln fragen.
Praktische Fragen zu SCHUFA, Sperre und Konto
Ein negativer SCHUFA-Eintrag und eine Spielersperre sind zwei verschiedene Situationen. Die SCHUFA betrifft kreditbezogene Daten; OASIS betrifft die Teilnahme an Glücksspiel. Eine Person kann einen negativen Krediteintrag haben und nicht in OASIS gesperrt sein. Eine andere Person kann schuldenfrei sein und trotzdem einer Spielersperre unterliegen. Der eine Status sagt über den anderen nichts aus.
Bei Auszahlungen wird die Trennung sichtbar. KYC kann verlangen, dass Name und Zahlungsdaten übereinstimmen. AML kann eine Erklärung zur Herkunft bestimmter Gelder auslösen. Eine Bonitätsprüfung kann im Zusammenhang mit einem erhöhten Limit stehen. Drei Dokumentenanforderungen können ähnlich aussehen, obwohl sie drei verschiedene Gründe haben. Der Kundendienst sollte den Grund nennen können.
Warum kann ein Casino trotz „ohne SCHUFA“ zusätzliche Unterlagen verlangen?
„Ohne SCHUFA“ schließt Identitäts-, Alters-, Zahlungs- und Herkunftsprüfungen nicht aus. Zusätzliche Unterlagen können außerdem erforderlich werden, wenn ein höheres Einzahlungslimit beantragt wird. Dann können Einkommensunterlagen, Steuerbescheide oder Kontoauszüge verlangt werden. Eine solche Prüfung ist nicht automatisch eine allgemeine SCHUFA-Abfrage bei jeder Registrierung.
Wer die Ursache kennen möchte, sollte schriftlich fragen, welchem Zweck der Nachweis dient: KYC, Zahlungsabgleich, AML oder erhöhtes Limit. Der Betreiber sollte außerdem erklären, welche Dokumente akzeptiert werden und wie sie sicher übermittelt werden. Unklare Antworten, Uploads an private E-Mail-Adressen oder widersprüchliche Betreiberangaben sind Warnzeichen, unabhängig vom Werbesatz „ohne Schufa“.
Wie funktioniert eine Spielersperre?
Eine Spielersperre wird im deutschen System über OASIS berücksichtigt. Angeschlossene Anbieter gleichen vor der Teilnahme ab, ob eine Person gesperrt ist. Die Sperre ist keine SCHUFA-Meldung und verändert keine Kreditwürdigkeit. Wer sich sperren lassen möchte, sollte den offiziellen Antrag und die Informationen der zuständigen Stelle nutzen, nicht ein ausländisches Casino als Umgehung wählen.
OASIS und LUGAS arbeiten mit unterschiedlichen Aufgaben: OASIS betrifft den Sperrstatus, LUGAS Limits und paralleles Spielen. Deshalb kann eine Sperre nicht durch mehrere deutsche Konten oder eine neue Marke desselben Rechtsraums ausgehebelt werden. Der Schutzgedanke ist anbieterübergreifend. Ein Werbeversprechen, das das Gegenteil nahelegt, beschreibt kein legales Komfortmerkmal.
Warum kann die Auszahlung länger dauern, obwohl keine SCHUFA-Abfrage erfolgt?
Eine Auszahlung kann wegen Identitätsprüfung, Kontoinhaberabgleich, Zahlungsquelle, Geldwäschekontrolle oder fehlender Registrierung verzögert werden. Keine dieser Ursachen setzt automatisch eine SCHUFA-Abfrage voraus. Bei einem vorläufigen Konto werden Gewinne erst nach vollständiger Verifizierung ausgezahlt. Deshalb sollten Auszahlungsregeln und mögliche Dokumente vor der ersten Einzahlung gelesen werden.
Auch ein kleiner Gewinn ändert die gesetzlichen Anforderungen nicht. Der Betreiber muss wissen, wer das Konto führt und wohin das Geld fließt. Wer Zahlungsdaten anderer Personen nutzt oder unterschiedliche Namen verwendet, kann eine Prüfung auslösen. Die sauberste Vorbereitung ist unspektakulär: eigenes Konto, korrekte Angaben, aktuelle Dokumente und keine Einzahlung, deren Herkunft nicht erklärt werden kann.
Was vor der ersten Einzahlung geprüft werden sollte
Ein gutes Konto lässt sich nicht allein an der Startseite beurteilen. Die entscheidenden Informationen verteilen sich auf Impressum, Erlaubnishinweis, Spielbedingungen, Zahlungsseite, Datenschutzerklärung und den Bereich für Spielerschutz. Wer diese Dokumente in fünf Minuten überfliegt, findet meist mehr als in einer langen Bestenliste. Die Reihenfolge ist dabei wichtiger als die Menge der gelesenen Werbetexte.
Beginnen Sie mit dem Betreiber. Nicht der Markenname, sondern die juristische Gesellschaft muss in der GGL-Whitelist auftauchen. Danach folgt die Domain, denn eine Unternehmensgruppe kann mehrere Seiten betreiben. Stimmen Betreiber und Domain nicht überein, ist die Prüfung nicht abgeschlossen. Ein Schloss-Symbol im Browser bestätigt nur die verschlüsselte Verbindung. Es bestätigt keine Glücksspielerlaubnis und schon gar nicht den Verzicht auf eine Bonitätsprüfung.
Danach kommt die Spielart. Die GGL unterscheidet virtuelle Automatenspiele von anderen Glücksspielangeboten. Wer auf einer Seite Sportwetten, Lotterien und Automatenspiele findet, darf die Lizenz für eine Sparte nicht automatisch auf alle anderen Inhalte übertragen. Die Produktseite sollte klar ausweisen, welche deutschen Regeln gelten. Eine diffuse Formulierung wie „für deutsche Kunden verfügbar“ ist kein Ersatz für eine konkrete Erlaubnisangabe.
Bei den Zahlungen zählt der Name. Einzahlungen von einem fremden Konto können zu Rückfragen führen, selbst wenn keine Kreditauskunft geplant ist. Das gleiche gilt, wenn eine Auszahlung auf eine andere Person verlangt wird. Vor der Einzahlung sollte geklärt werden, welche Methode für Ein- und Auszahlungen zugelassen ist, ob Gebühren anfallen und welche Mindestbeträge gelten. Ein kleiner Testbetrag ist kein Ersatz für die Lektüre der Bedingungen, kann aber einen Zahlungsweg unter realen Bedingungen zeigen.
Die Auszahlungsseite sollte außerdem erklären, wann eine Prüfung ausgelöst wird. Formulierungen wie „jederzeitige Überprüfung“ sind weit gefasst, aber nicht automatisch unzulässig. Wichtig ist, ob der Anbieter den Anlass nennt, welche Unterlagen akzeptiert werden und wie die Übermittlung geschützt ist. Private Messenger, unverschlüsselte E-Mail-Adressen oder Zahlungen an eine Gesellschaft, die nicht im Impressum steht, gehören zu den Warnzeichen.
Auch die Sperrfunktionen verdienen einen eigenen Blick. Ein Konto sollte Pausen, Limits und eine dauerhafte Sperre verständlich erklären. Wer sich selbst sperren lassen möchte, darf nicht durch Bonusangebote zurückgelockt werden. Der Kundendienst sollte die Sperre respektieren und nicht versuchen, sie über eine andere Marke desselben Betreibers zu umgehen. Spielerschutz ist kein dekoratives Kapitel am Seitenende.
Bei einer negativen SCHUFA-Auskunft ist es sinnvoll, vor der Registrierung schriftlich nach der Standardprüfung zu fragen. Die Frage sollte nicht lauten: „Kann ich ohne Kontrolle spielen?“ Besser ist: „Welche Daten werden bei einem Konto unterhalb des Grundlimits erhoben, wird eine Kreditauskunft eingeholt, und welche zusätzlichen Nachweise gelten bei einer Limitanhebung?“ So erhält der Anbieter eine konkrete Anfrage, auf die sich später leichter zurückgreifen lässt.
Der Nachweis einer deutschen Erlaubnis und der Umgang mit Kreditdaten sind zwei getrennte Entscheidungspunkte. Ein gelisteter Betreiber kann seine Konten nach gesetzlichen Vorgaben prüfen. Ein ausländischer Anbieter kann eine SCHUFA-Abfrage nicht nutzen und trotzdem bei der Auszahlung strenge Dokumente verlangen. Die scheinbar bequemere Option ist daher nicht automatisch datensparsamer. Entscheidend ist, ob die Datenflüsse, der Rechtsraum und die Beschwerdestelle nachvollziehbar sind.
Wer nur kleine Beträge einzahlen will, braucht in der Regel keine Diskussion über das höchste verfügbare Limit. Das klingt banal, spart aber unnötige Nachweise. Ein Limit ist kein Statussymbol. Es ist eine Begrenzung, die dem Spielerschutz dient. Je höher die gewünschte Freigabe, desto genauer können Fragen zur finanziellen Leistungsfähigkeit ausfallen. Der pragmatische Weg besteht oft darin, das eigene Limit niedrig zu halten.
Ein weiterer Punkt ist die Aktualität. Die GGL-Whitelist wird anlassbezogen und mindestens monatlich aktualisiert. Betreiber können Domains umstellen, Gesellschaften neu zuordnen oder Angebote verändern. Deshalb sollte der Abgleich am Tag der Registrierung erfolgen. Ein Artikel, ein Forumseintrag oder ein gespeicherter Screenshot kann zur Orientierung dienen, ersetzt aber nicht die aktuelle amtliche Liste. Das gilt auch dann, wenn die Empfehlung von einer bekannten Marke handelt.
Am Ende steht eine einfache Entscheidung: Stimmen Betreiber, Domain und Spielart überein? Sind Identitäts- und Zahlungsprüfung verständlich beschrieben? Passt das Grundlimit zum eigenen Vorhaben? Gibt es einen erreichbaren Kundendienst und klare Regeln für Sperre sowie Auszahlung? Wenn eine Antwort fehlt, ist das bereits eine Information. Man muss nicht jedes Konto eröffnen, um zu erkennen, dass die Voraussetzungen nicht sauber dargestellt sind.
Welche Unterlagen sollten bei der Registrierung bereitliegen?
Für ein legales Konto werden typischerweise Angaben zur Identität, zum Alter und zur Anschrift benötigt; zusätzlich kann der Betreiber einen Nachweis des eigenen Zahlungskontos verlangen. Bei einem erhöhten Einzahlungslimit können Einkommensunterlagen, Steuerbescheide oder Kontoauszüge erforderlich sein. Welche Dokumente konkret akzeptiert werden, muss der Anbieter vorab erklären.
Bereitliegen sollten nur aktuelle, unveränderte Dokumente, die über den vorgesehenen sicheren Upload übermittelt werden. Daten anderer Personen oder geschwärzte Angaben können eine Prüfung verlängern, wenn sie zur Identitäts- oder Zahlungszuordnung gebraucht werden. Eine SCHUFA-Abfrage ist aus der bloßen Dokumentenanforderung nicht abzuleiten. Der Zweck des Nachweises muss getrennt erfragt werden.
Was sollte im Impressum eines legalen Angebots stehen?
Das Impressum sollte die juristische Gesellschaft, die Anschrift, Kontaktangaben und den Hinweis auf die zuständige Erlaubnis nachvollziehbar nennen. Diese Gesellschaft wird anschließend in der GGL-Whitelist gesucht; außerdem muss die konkrete Domain zur gelisteten Kategorie passen. Ein Markenname ohne Betreiberangabe oder ein allgemeiner Lizenzhinweis reicht für den Abgleich nicht aus.
Besonders wichtig ist die Schreibweise. „Betreibergruppe“ und konkrete Gesellschaft sind nicht immer dasselbe. Auch eine Weiterleitung auf eine andere Domain kann die Prüfung verändern. Vor einer Einzahlung sollten daher die Adresse in der Browserzeile, der Betreiber im Impressum und der Eintrag in der amtlichen Liste zusammenpassen. Das ist trockene Arbeit, aber sie verhindert die teuerste Form der Überraschung.
Kann man die SCHUFA-Abfrage beim Anbieter schriftlich klären?
Ja. Eine schriftliche Anfrage sollte zwischen Standardkonto, KYC, Zahlungsprüfung und erhöhtem Einzahlungslimit unterscheiden. Fragen Sie, ob bei einem Konto bis zum Grundlimit eine Kreditauskunft eingeholt wird, welche zusätzlichen Nachweise bei einer Erhöhung gelten und wie Dokumente verarbeitet werden. Eine pauschale Antwort „keine Prüfung“ ist zu ungenau.
Bewahren Sie die Antwort zusammen mit den Bedingungen zum Zeitpunkt der Registrierung auf. Sie ersetzt keine amtliche Erlaubnisprüfung und bindet den Betreiber nicht an künftige Produktänderungen, schafft aber eine nachvollziehbare Grundlage. Weicht die spätere Auszahlungspraxis deutlich von der Auskunft ab, sind Datum, Wortlaut und Kontoangaben für eine Beschwerde hilfreich.
Was bedeutet ein fehlender Treffer in der Whitelist?
Ein fehlender Treffer bedeutet, dass Betreiber, Domain oder Spielart nicht mit der amtlichen Liste übereinstimmen. Das kann ein Schreibfehler, eine neue Domain oder ein nicht zugelassenes Angebot sein. Solange die Abweichung nicht direkt mit dem Betreiber und der GGL geklärt ist, sollte keine Einzahlung erfolgen. Ein guter Markenname ersetzt den fehlenden Registereintrag nicht.
Auch ein Treffer unter einer anderen Rubrik kann unzureichend sein. Für virtuelle Automatenspiele muss die entsprechende Erlaubniskategorie passen. Wer lediglich einen Treffer für Lotterie oder Sportwetten findet, hat die gewünschte Casino-Frage noch nicht beantwortet. Genau an dieser Stelle sind allgemeine Vergleichsseiten oft zu grob.
Wie sollten Spielende mit einem negativen SCHUFA-Eintrag umgehen?
Ein negativer SCHUFA-Eintrag bedeutet nicht automatisch, dass eine eigene Einzahlung ein Kreditgeschäft ist. Er kann aber dazu führen, dass ein Anbieter bei einem erhöhten Limit zusätzliche Nachweise zur finanziellen Leistungsfähigkeit verlangt. Wer nur innerhalb des Grundlimits spielen möchte, sollte die Standardprüfung schriftlich klären und keine Plattform wählen, die mit anonymer Umgehung wirbt.
Wichtig ist, niemals mit geliehenen Zahlungsdaten oder falschen Angaben zu arbeiten. Das kann zu Rückfragen, einer Kontosperre und Problemen bei der Auszahlung führen. Wenn finanzielle Sorgen den Wunsch nach einem Casino ohne Bonitätsprüfung auslösen, sollte das eigene Limit besonders niedrig bleiben oder eine Spielpause gewählt werden. Ein höheres Limit löst kein Kreditproblem.
Wann ist ein ausländisches Angebot trotz „ohne Schufa“ keine gute Wahl?
Wenn Betreiber, Lizenz, Domain oder Beschwerdeweg nicht eindeutig sind, überwiegt das Risiko den Komfort der schnellen Anmeldung. Gleiches gilt, wenn die Seite mit „ohne OASIS“, „ohne KYC“ oder anonymen Auszahlungen wirbt. Solche Aussagen versprechen weniger Kontrolle, nicht mehr Rechtssicherheit. Vor allem die Auszahlung kann dann eine nachträgliche Dokumentenprüfung auslösen.
Ein ausländischer Anbieter kann transparent arbeiten, aber seine ausländische Lizenz bleibt von der deutschen Erlaubnis getrennt. Spielende müssen deshalb die zulässige Region, die Streitbeilegung, die Datenschutzregeln und die Auszahlungspraxis selbst bewerten. Die Entscheidung sollte nicht allein davon abhängen, ob die SCHUFA im Werbetext erwähnt wird.
Welche Zahlung passt zu einem Konto mit niedrigem Limit?
Die passende Methode ist diejenige, die auf den eigenen Namen läuft, die Bedingungen des Betreibers erfüllt und eine nachvollziehbare Auszahlung ermöglicht. Eine Prepaid-Zahlung kann die Weitergabe von Bankdaten begrenzen, ersetzt aber nicht die Identitätsprüfung. Banküberweisung, E-Wallet oder Karte können unterschiedliche Nachweise und Bearbeitungszeiten auslösen.
Vorher sollten Mindestbetrag, Gebühren, Rückerstattungsweg und Bearbeitungszeit geprüft werden. Besonders wichtig ist, ob der Anbieter eine Auszahlung nur auf die zuvor genutzte Methode erlaubt. Wer einen Zahlungsweg auswählt, der später nicht für Auszahlungen geeignet ist, schafft sich ein vermeidbares Problem. Die SCHUFA-Frage wird dadurch nicht gelöst, aber der Kontobetrieb wird nachvollziehbarer.
Welche Information ist wichtiger als ein Bonus?
Wichtiger sind die deutsche Erlaubnis für die konkrete Spielart, der exakte Betreiber, die Domain, das Einzahlungslimit und die Regeln für Identitäts- sowie Auszahlungskontrollen. Ein Bonus kann die Entscheidung nicht retten, wenn die Seite nicht in der amtlichen Liste steht oder die Bedingungen unklar sind. Casinoanbieter verschenken kein Geld; Werbesprache ändert diese Grundrechnung nicht.
Prüfen Sie außerdem, ob Bonusguthaben und echtes Guthaben getrennt behandelt werden, welche Umsatzbedingungen gelten und ob eine Auszahlung an zusätzliche Voraussetzungen gebunden ist. Diese Angaben gehören zur Produktentscheidung, nicht zur SCHUFA-Frage. Wer beide Themen trennt, kann ein passendes Konto finden, ohne aus einem Bonusversprechen eine Sicherheitsgarantie zu machen.
Was tun, wenn eine Auszahlung wegen einer Prüfung blockiert wird?
Zuerst sollte der Betreiber schriftlich den konkreten Grund, die benötigten Dokumente, den sicheren Übermittlungsweg und die voraussichtliche Bearbeitungsstufe nennen. Prüfen Sie, ob die verlangte Unterlage zu Identität, Zahlungsquelle, Herkunft der Gelder oder einem erhöhten Limit gehört. Eine allgemeine Antwort wie „Sicherheitsprüfung“ erklärt zu wenig.
Bewahren Sie Einzahlungsbelege, Kontonachrichten und die geltenden Bedingungen auf. Stimmen Name und Zahlungsdaten nicht überein, sollte der Sachverhalt offen erklärt und nicht durch weitere Konten verschleiert werden. Wenn Betreiber oder Domain nicht zur GGL-Liste passen, ist zusätzlich zu klären, welche Beschwerdestelle zuständig ist. Eine schnelle Zahlung ist nicht garantiert, aber eine präzise Dokumentation verbessert die eigene Position.
Welche Rolle spielt der Kundendienst bei der Auswahl?
Der Kundendienst sollte konkrete Fragen zu SCHUFA, KYC, OASIS, LUGAS, Limits und Auszahlung getrennt beantworten können. Er muss nicht versprechen, dass nie ein Dokument verlangt wird. Entscheidend ist, ob er erklärt, wann eine Prüfung ausgelöst wird, welche Unterlagen akzeptiert werden und wie die Daten sicher übermittelt werden.
Testen Sie den Kundendienst vor der Einzahlung mit einer kurzen schriftlichen Anfrage. Ausweichende Antworten, widersprüchliche Angaben oder der Versuch, statt einer Erklärung sofort einen Bonus anzubieten, sind brauchbare Warnsignale. Ein seriöses Konto erkennt man nicht an besonders freundlichen Worten, sondern daran, dass auch unangenehme Regeln verständlich erklärt werden.
Wie lässt sich das eigene Einzahlungslimit sinnvoll festlegen?
Das Limit sollte zu einem Betrag passen, dessen Verlust die laufenden Ausgaben nicht berührt. In Deutschland gilt ohnehin ein anbieterübergreifender Grundrahmen von 1.000 Euro monatlich; ein niedrigeres persönliches Limit ist möglich und für viele Konten vernünftiger. Eine Erhöhung sollte nur nach einer bewussten Prüfung und nicht während einer Verlustserie erfolgen.
Wer wegen eines negativen SCHUFA-Eintrags nach einer höheren Freigabe sucht, sollte besonders vorsichtig sein. Ein Spielkonto ersetzt keine Finanzierung und löst keine Schulden. Der Wunsch nach einem höheren Limit kann zusätzliche Unterlagen und eine intensivere Kontrolle auslösen. Bleibt die finanzielle Lage unklar, ist eine Pause die sauberere Entscheidung als ein ausländisches Konto ohne Schutzsysteme.
Welche Aussage ist bei „ohne Bonitätscheck“ belastbar?
Belastbar ist nur eine eng formulierte Aussage: Der Anbieter führt bei einem bestimmten Standardvorgang nach eigener Auskunft keine pauschale SCHUFA-Abfrage durch. Daraus folgt nicht, dass keine Identitätsprüfung, keine Zahlungsprüfung, keine Geldwäschekontrolle oder keine Prüfung eines erhöhten Limits stattfindet. Die genaue Situation muss für das jeweilige Konto und den jeweiligen Zahlungsweg erfragt werden.
Wer eine allgemeine Garantie verspricht, sollte den Rechtsraum, die Gesellschaft und die Bedingungen offenlegen. Fehlt einer dieser Punkte, ist der Ausdruck eher Werbung als überprüfbare Information. Die amtliche Whitelist beantwortet die Erlaubnisfrage; der Betreiber beantwortet die konkrete Prüfungspraxis. Beides gehört zusammen, darf aber nicht vermischt werden.
Wie oft sollte die Whitelist vor einer Einzahlung geprüft werden?
Am besten am Tag der Registrierung. Die GGL aktualisiert die Liste anlassbezogen, mindestens jedoch monatlich. Eine Domain kann umgestellt oder einer anderen Gesellschaft zugeordnet werden. Deshalb sind alte Screenshots, gespeicherte Listen und redaktionelle Anbieterübersichten nur Hinweise. Der aktuelle Eintrag mit Betreiber, Spielart und Domain ist die relevante Kontrollstelle.
Nach einer längeren Spielpause ist eine erneute Prüfung sinnvoll, besonders wenn die Seite ihr Impressum, die Domain oder die Zahlungsbedingungen verändert hat. Eine einmalige Prüfung schützt nicht vor späteren Änderungen. Das gilt auch für eine Marke, die seit Jahren bekannt ist. Rechtliche Sicherheit hängt am konkreten aktuellen Angebot.
Wie lässt sich ein Konto nach der Registrierung wieder schließen?
Der Anbieter sollte eine verständliche Möglichkeit für eine Kontoschließung oder Spielersperre anbieten. Bei einer Selbstsperre muss der Spielerschutz Vorrang vor Bonus- und Rückgewinnungsangeboten haben. Offene Auszahlungen und die Aufbewahrung gesetzlich erforderlicher Daten sind getrennte Fragen; die Schließung des Kontos bedeutet nicht automatisch, dass jede Information sofort gelöscht wird.
Fordern Sie eine schriftliche Bestätigung des Schließungsstatus und klären Sie, wie offene Guthaben behandelt werden. Wer eine Sperre umgehen möchte, sollte keine neue Marke als Ausweg betrachten. OASIS und der deutsche Schutzrahmen sind gerade darauf angelegt, nicht durch einen Anbieterwechsel innerhalb des Systems ausgehebelt zu werden.
Was ist die nüchterne Antwort auf die Suche nach Online-Casinos ohne SCHUFA-Auskunft?
Es gibt keinen Grund, eine normale Einzahlung mit einer Kreditaufnahme gleichzusetzen. Ebenso wenig gibt es einen Grund, „ohne SCHUFA“ mit anonymem Spiel gleichzusetzen. Deutsche Anbieter auf der GGL-Whitelist können bei Standardkonten ohne pauschale Kreditauskunft auskommen, müssen aber Identität, Alter, Zahlungsdaten, Sperrstatus und Einzahlungslimit kontrollieren.
Die sauberste Wahl ist ein konkret gelistetes Frontend mit eindeutigem Betreiber, nachvollziehbaren Bedingungen und einem Limit, das zur eigenen finanziellen Situation passt. Wer ein höheres Limit verlangt, muss mit zusätzlichen Nachweisen rechnen. Wer eine ausländische Seite wegen „ohne OASIS“ auswählt, tauscht eine mögliche Kreditauskunft gegen ein deutlich größeres rechtliches und praktisches Risiko. Das ist kein Tausch, den eine seriöse Empfehlung schönreden sollte.
Quellen für die Prüfung
Maßgeblich sind die amtliche Whitelist der GGL und die dort verlinkten Informationen zu Spielerkonten, Einzahlungslimit, OASIS und LUGAS. Vergleichsseiten können Anbieter nennen, ersetzen aber nicht den Abgleich mit der Behörde. Vor jeder Registrierung sollte der Listenstand, der Betreiber im Impressum und die konkrete Domain kontrolliert werden.
Die GGL-Informationen erläutern außerdem, dass die Behörde kein einzelnes Bonitätsprüfverfahren vorschreibt. Bei höheren Limits müssen Nachweise geeignet und nachvollziehbar sein. Diese begrenzte Aussage ist belastbarer als die pauschale Behauptung, jedes Casino arbeite grundsätzlich mit SCHUFA oder grundsätzlich ohne SCHUFA. Genau diese Differenz ist der Kern der Entscheidung.
Welche Regeln gelten für Minderjährige?
Minderjährige dürfen in Deutschland nicht an Online-Glücksspielen teilnehmen. Der Anbieter muss das Alter feststellen und ein persönliches Konto führen. Eine fehlende SCHUFA-Abfrage ändert daran nichts, weil Kreditwürdigkeit und Jugendschutz unterschiedliche Zwecke haben. Angebote, die eine Teilnahme ohne Altersprüfung versprechen, passen nicht zum deutschen legalen Rahmen.
Auch Eltern- oder Fremdkonten sind keine harmlose Abkürzung. Die Zahlungs- und Identitätsdaten müssen zur spielenden Person gehören. Abweichungen können Kontosperren und Auszahlungsprobleme auslösen. Wer ein Konto für eine andere Person eröffnet oder deren Zahlungsmittel verwendet, um eine Prüfung zu umgehen, verschärft das Risiko statt es zu lösen.
Welche Daten sollten nicht unnötig weitergegeben werden?
Verwenden Sie ausschließlich den sicheren Upload des Betreibers und senden Sie Dokumente nicht an unbekannte Adressen oder private Messenger-Konten. Prüfen Sie, welche Unterlage verlangt wird und warum. Eine Ausweiskopie sollte nicht zusammen mit zusätzlichen Dokumenten übermittelt werden, wenn der Zweck dafür nicht erklärt ist. Datensparsamkeit bedeutet nicht, gesetzliche Nachweise zu verweigern, sondern sie gezielt bereitzustellen.
Die Datenschutzerklärung sollte den Betreiber, Verarbeitungszwecke, Speicherdauer und Kontakt für Datenschutzfragen nennen. Fehlt diese Transparenz, ist Vorsicht angebracht. Der Verzicht auf eine SCHUFA-Abfrage allein macht einen Datenverarbeiter nicht automatisch vertrauenswürdig. Entscheidend ist, ob der gesamte Umgang mit Identitäts- und Zahlungsdaten nachvollziehbar bleibt.
Was sollte man bei einer Werbung mit „keine Abfrage“ nachfragen?
Fragen Sie, welche Abfrage genau gemeint ist: SCHUFA, KYC, Identität, Zahlungsquelle oder Limitprüfung. Fragen Sie außerdem, ob die Aussage nur für die Registrierung, nur für ein Standardlimit oder auch für die Auszahlung gilt. Ohne diese Einschränkungen bleibt „keine Abfrage“ eine mehrdeutige Werbeformel.
Prüfen Sie anschließend den Betreiber und die Domain auf der GGL-Whitelist. Eine klare Antwort auf die Prüfungspraxis ist wertlos, wenn die Seite keine passende deutsche Erlaubnis besitzt. Umgekehrt ist eine Listung kein Freibrief für jede Zahlungs- und Limitbedingung. Die beiden Prüfungen gehören zusammen und sollten getrennt dokumentiert werden.
Wann sollte man auf eine Registrierung verzichten?
Verzichten Sie, wenn Betreiber und Domain nicht in der amtlichen Liste zusammenpassen, die Spielart unklar bleibt, die Seite anonyme Zahlungen verspricht oder der Kundendienst die Prüfung nicht erklären kann. Auch widersprüchliche Angaben zu Lizenz, Gesellschaft und Auszahlung sind ein ausreichender Grund, kein Konto zu eröffnen. Man muss eine Warnung nicht erst durch einen Verlust beweisen.
Dasselbe gilt, wenn der Wunsch nach einem Casino vor allem aus finanzieller Not, Schulden oder dem Versuch entsteht, eine Sperre zu umgehen. Ein Anbieter ohne SCHUFA-Abfrage ist keine Kreditlösung und kein Ersatz für eine Beratung. Das eigene Limit niedriger zu setzen oder eine Pause einzulegen, ist in solchen Situationen sachlich sinnvoller als eine Plattform mit weniger Schutz.
Welche drei Fragen bleiben vor der Einzahlung übrig?
Erstens: Ist genau diese Gesellschaft mit genau dieser Domain für virtuelle Automatenspiele gelistet? Zweitens: Welche Identitäts-, Zahlungs- und Limitprüfungen gelten für das konkrete Konto? Drittens: Welche Regeln greifen bei Auszahlung, Sperre und erhöhtem Limit? Wer diese Fragen nicht beantworten kann, kennt die wichtigste Eigenschaft des Angebots noch nicht.
Die SCHUFA-Frage wird dadurch präzise statt spektakulär: Eine pauschale Kreditauskunft ist bei einer normalen Registrierung nicht als allgemeine deutsche Pflicht belegt. Eine Prüfung der Person, der Zahlung, des Sperrstatus und gegebenenfalls der wirtschaftlichen Leistungsfähigkeit bleibt möglich oder vorgeschrieben. Genau diese nüchterne Unterscheidung schützt besser als ein Versprechen grenzenloser Anonymität.
Welche Anbieter sind für eine erste Prüfung besonders übersichtlich?
Für den ersten Abgleich eignen sich nicht automatisch die größten Marken, sondern Frontends mit klar erkennbarer Gesellschaft und Domain. Jokerstar.de zeigt beispielsweise eine direkte Verbindung zwischen Markenname und Jokerstar GmbH. Bei Bingbong.de muss dagegen bewusst zwischen Marke und DGGS Deutsche Gesellschaft für Glücksspiel mbH unterschieden werden. Beide Fälle sind prüfbar, aber die Herangehensweise ist anders.
Mehrere Domains unter einem Betreiber, wie bei Interwetten Gaming Limited oder Löwen Play digital GmbH, sind ebenfalls kein Nachteil. Sie zeigen nur, dass jede konkrete Adresse einzeln kontrolliert werden muss. Die Liste dient als Arbeitsgrundlage, nicht als dauerhafte Rangfolge. Ein Anbieter, der heute gelistet ist, sollte bei einer späteren Registrierung erneut abgeglichen werden.
Was sagt die GGL-Whitelist nicht aus?
Die Whitelist sagt, dass der genannte Betreiber und die genannte Domain in einer erlaubten Kategorie geführt werden. Sie ist keine Bewertung von Bonus, Spielauswahl, Auszahlungsgeschwindigkeit, Datenschutzqualität oder Kundendienst. Sie sagt ebenfalls nicht, dass jeder Nutzer ohne zusätzliche Nachweise ein erhöhtes Einzahlungslimit erhält. Dafür müssen die Bedingungen des Betreibers und die individuellen Umstände geprüft werden.
Das Register ist deshalb der erste, nicht der letzte Schritt. Nach dem Treffer folgen Impressum, Spielart, Zahlungsbedingungen, Limit und Auszahlungsregeln. Wer aus dem Register ein Gütesiegel für jede Produktentscheidung macht, überdehnt seine Aussage. Wer das Register ignoriert, verzichtet dagegen auf die wichtigste rechtliche Kontrollmöglichkeit.
Wie sollten Anbieter miteinander verglichen werden?
Vergleichen Sie zuerst die rechtliche Prüfbarkeit, danach die Prüfungspraxis und erst dann die Produktbedingungen. Ein sinnvoller Vergleich enthält Betreiber, Domain, Erlaubniskategorie, Standardlimit, mögliche Nachweise, Zahlungswege und Auszahlungsregeln. Bonus, Freispiele und Markenbekanntheit kommen später. Diese Reihenfolge verhindert, dass ein hoher Werbewert die grundlegenden Fragen überdeckt.
Ein Anbieter mit einer klaren deutschen Domain und transparentem Kundendienst kann für die Suche ohne pauschale SCHUFA-Abfrage besser passen als eine Seite mit höherem Bonus, aber unklarem Rechtsraum. „Schnell“ ist kein Qualitätsmerkmal, wenn die Auszahlung erst nach einer überraschenden Identitätsprüfung möglich ist. Klare Bedingungen schlagen glänzende Versprechen.
Welche Schlussfolgerung gilt für 2026?
Für 2026 sollte die Suche nicht mit einer Rangliste beginnen, sondern mit dem aktuellen GGL-Listenstand. Deutsche Angebote können bei einem Standardkonto ohne pauschale SCHUFA-Abfrage auskommen, aber nicht ohne Identitäts- und Spielerschutzregeln. Die 1.000-Euro-Grundgrenze gilt anbieterübergreifend; höhere Limits führen zu zusätzlichen Anforderungen.
Ausländische Seiten können „ohne SCHUFA“ oder „ohne OASIS“ versprechen, stehen damit aber nicht automatisch auf deutscher Rechtsgrundlage. Wer Privatsphäre sucht, sollte auch Betreiber, Rechtsraum, Datenverarbeitung, Zahlungsweg und Beschwerdemöglichkeit prüfen. Die vernünftige Entscheidung ist nicht die mit den wenigsten Fragen, sondern die, bei der alle wichtigen Fragen beantwortet werden.
Ist ein Konto ohne SCHUFA-Abfrage automatisch besser?
Nein. Der Verzicht auf eine pauschale Kreditauskunft kann für manche Personen angenehm sein, ist aber nur ein einzelner Aspekt. Ein gutes Konto braucht zusätzlich eine passende deutsche Erlaubnis, nachvollziehbare Identitäts- und Zahlungsprüfungen, faire Auszahlungsbedingungen und funktionierenden Spielerschutz. Weniger Kontrolle ist nicht automatisch mehr Datenschutz oder mehr Sicherheit.
Bewerten Sie daher den gesamten Ablauf. Wenn eine Seite keine SCHUFA-Abfrage verspricht, aber Betreiber, Lizenz, Dokumentenweg und Auszahlung unklar bleiben, ist der Vorteil nicht verlässlich. Ein gelistetes deutsches Frontend mit transparenten Regeln bietet die bessere Grundlage, auch wenn dort bei einem erhöhten Limit Nachweise verlangt werden können.
Welche Warnzeichen werden bei solchen Angeboten häufig übersehen?
Übersehen werden oft die Abweichung zwischen Marke und Betreiber, eine nicht gelistete Ersatzdomain, die Kategorie der Erlaubnis und die Bedingungen für Auszahlungen. Ebenso problematisch sind Aussagen, die KYC, SCHUFA und OASIS in einem Satz zusammenwerfen. Wer alle Prüfungen als „keine Kontrolle“ bezeichnet, macht die Werbung einfacher, aber die Entscheidung gefährlicher.
Ein weiteres Warnzeichen sind hohe Limits ohne Erklärung der finanziellen Leistungsfähigkeit. Ein Limit über dem Grundrahmen ist kein Geschenk, sondern eine zusätzliche regulatorische Entscheidung. Wenn eine Seite diese Prüfung als lästige deutsche Bürokratie abwertet und gleichzeitig grenzenlose Einzahlungen verspricht, sollte man besonders genau hinschauen. Der Werbespruch ist dann wahrscheinlich der am wenigsten wichtige Teil.
Wie kann man die eigene Entscheidung dokumentieren?
Speichern Sie den Zeitpunkt der Whitelist-Prüfung, den Betreiber aus dem Impressum, die konkrete Domain, die Antwort des Kundendienstes und die zum Registrierungszeitpunkt geltenden Zahlungs- und Auszahlungsbedingungen. Notieren Sie außerdem das eigene Limit und die verwendete Zahlungsmethode. Diese Dokumentation ist keine Garantie, schafft aber Klarheit, falls sich die Website später verändert.
Verwenden Sie keine alten Vergleichstabellen als alleinige Quelle. Die GGL-Liste wird aktualisiert, und Anbieter können Bedingungen ändern. Eine kurze eigene Notiz mit Datum ist oft hilfreicher als zehn gespeicherte Werbeseiten. Besonders bei der Frage nach einer SCHUFA-Abfrage sollte der genaue Wortlaut des Betreibers erhalten bleiben.
Was bedeutet das für die tägliche Nutzung?
Bei der täglichen Nutzung sollte das persönliche Limit sichtbar und unverändert bleiben, sofern kein bewusster Grund für eine Änderung besteht. Einzahlungen erfolgen über das eigene Zahlungsmittel, und Kontonachrichten werden aufbewahrt. Bei einer Prüfung sollte nicht hektisch ein neues Konto eröffnet werden. Erst der Grund, die benötigten Unterlagen und der sichere Übermittlungsweg müssen geklärt werden.
Wer merkt, dass das Limit regelmäßig nicht reicht, sollte es nicht automatisch erhöhen. Die gesetzliche Möglichkeit eines höheren Limits ist keine Empfehlung dazu. Eine Pause, eine freiwillige niedrigere Grenze oder eine dauerhafte Sperre sind legitime Optionen. Das gilt auch dann, wenn ein Anbieter mit einem „VIP“-Status lockt. Ein Casino ist kein Club, der finanzielle Vernunft ersetzt.
Welche Frage beantwortet die Anbieterübersicht?
Die Übersicht zeigt, welche konkreten Frontends im abgerufenen GGL-Stand für virtuelle Automatenspiele auffindbar waren und welchen Betreiber man kontrollieren muss. Sie zeigt nicht, welcher Anbieter persönlich die beste Auszahlung, den niedrigsten Mindestbetrag oder die schnellste Bearbeitung bietet. Solche Angaben ändern sich und müssen auf der jeweiligen Seite geprüft werden.
Ebenso wenig bestätigt die Übersicht eine pauschale Freiheit von SCHUFA- oder anderen Bonitätsprüfungen. Sie liefert eine rechtliche Startauswahl. Die persönliche Entscheidung hängt vom Limit, Zahlungsweg, Dokumentenbedarf und Spielerschutz ab. Wer diese Ebenen trennt, nutzt die Liste sinnvoll und erwartet von ihr nicht mehr, als sie leisten kann.
Was ist bei einer Änderung des Betreibers zu beachten?
Wenn sich Betreiber, Impressum oder Domain ändern, sollte die Whitelist erneut geprüft werden. Eine Weiterleitung auf eine neue Seite kann technisch reibungslos funktionieren und rechtlich trotzdem eine neue Prüfung erfordern. Auch Zahlungsbedingungen, Datenschutzerklärung und Beschwerdeweg sollten nach einer solchen Änderung erneut gelesen werden.
Übertragen Sie ein bestehendes Konto nicht gedanklich auf eine neue Gesellschaft, nur weil die Marke gleich aussieht. Entscheidend ist die juristische Einheit, die das Konto führt. Bei Unklarheiten sollte der Kundendienst den Betreiberwechsel und die Auswirkungen auf Identitäts- sowie Zahlungsdaten erklären. Ohne eine klare Antwort ist eine neue Einzahlung nicht sinnvoll.
Welche Rolle spielt die 72-Stunden-Frist konkret?
Die 72-Stunden-Frist begrenzt die Zeit, in der ein vorläufiges Konto die vollständige Registrierung nachholen kann. Währenddessen gilt das vorläufige Einzahlungslimit von 100 Euro. Wer die Verifizierung nicht abschließt, kann das Konto nicht wie ein vollständig bestätigtes deutsches Spielkonto nutzen; eine reguläre Auszahlung setzt die abgeschlossene Registrierung voraus.
Die Frist ist daher kein Weg, die Identitätsprüfung dauerhaft aufzuschieben. Sie erklärt auch, warum eine Seite mit schneller Anmeldung nicht automatisch ohne Dokumente funktioniert. Eine schnelle Kontoeröffnung kann nur der Anfang des Prüfprozesses sein. Die gesetzlichen Anforderungen erscheinen spätestens dann, wenn das vorläufige Konto abgeschlossen werden muss.
Wie werden OASIS und LUGAS praktisch unterschieden?
OASIS beantwortet die Frage, ob eine Person gesperrt ist. LUGAS verarbeitet unter anderem Informationen zum anbieterübergreifenden Einzahlungslimit und verhindert paralleles Spielen. OASIS ist daher der Sperrfilter, LUGAS der zentrale Kontrollrahmen für bestimmte Kontobewegungen und Aktivitäten. Beide Systeme sind Teil des deutschen Spielerschutzes, aber keine SCHUFA-Instrumente.
Für die Auswahl bedeutet das: Ein Anbieter kann auf eine SCHUFA-Abfrage verzichten und trotzdem beide Systeme einbinden. Wer „ohne OASIS“ sucht, sucht nicht nur nach Datenschutz, sondern nach einem anderen Schutzrahmen. Diese Entscheidung sollte nicht hinter einem neutral klingenden Begriff versteckt werden. Die Folgen betreffen Sperren, Limits und die Möglichkeit, Hilfe zu erhalten.
Welche Aussage ist für die Auszahlung besonders wichtig?
Vor der Einzahlung muss klar sein, ob eine Auszahlung erst nach vollständiger Identitätsprüfung erfolgt, welche Zahlungsmethode genutzt werden kann und welche zusätzlichen Nachweise möglich sind. Eine fehlende SCHUFA-Abfrage beantwortet keine dieser Fragen. Die Auszahlung kann wegen KYC, Zahlungsabgleich, AML oder einer offenen Registrierung verzögert werden.
Lesen Sie deshalb die Auszahlungsbedingungen, bevor echtes Guthaben auf dem Konto liegt. Prüfen Sie Namen, Zahlungsmittel und Dokumentenweg. Wenn der Betreiber keine nachvollziehbare Auskunft gibt, ist die Plattform für eine risikoarme Auswahl ungeeignet. Ein großer Bonus gleicht einen unklaren Auszahlungsvorgang nicht aus.
Wie sollte ein Kundendienst eine Bonitätsfrage beantworten?
Eine gute Antwort nennt, ob bei einem Standardkonto eine Kreditauskunft vorgesehen ist, welche Prüfungen unabhängig davon gelten und wann ein erhöhtes Limit zusätzliche Unterlagen erfordert. Sie nennt außerdem die akzeptierten Nachweise und den sicheren Uploadweg. Eine Antwort, die nur „keine SCHUFA“ wiederholt, beantwortet die praktische Frage nicht vollständig.
Der Ton muss nicht werblich sein. Sachlichkeit ist sogar ein gutes Zeichen. Der Betreiber darf sagen, dass eine Prüfung im Einzelfall möglich ist, statt eine absolute Garantie zu versprechen. Wer eine solche differenzierte Antwort erhält, kann das Risiko besser einschätzen. Wer nur ein Versprechen ohne Bedingungen erhält, sollte die Aussage nicht überbewerten.
Die nächste Frage beantwortet der Beitrag Online Casinos ohne OASIS.
Dieses Material wurde erstellt von Casino Einzahlung Guide team.
Ähnliche Beiträge
USDC-Casino-Vergleich: Zahlungen und Kriterien
Solana-Sol-Casino-Vergleich: Zahlungen und Grenzen